
宇宙・海洋 / DEEP DIVE
航空・宇宙
完成機づくりへの再挑戦と、宇宙へ自前で行き来する力の両立
編集:株式会社アルテレクト / 更新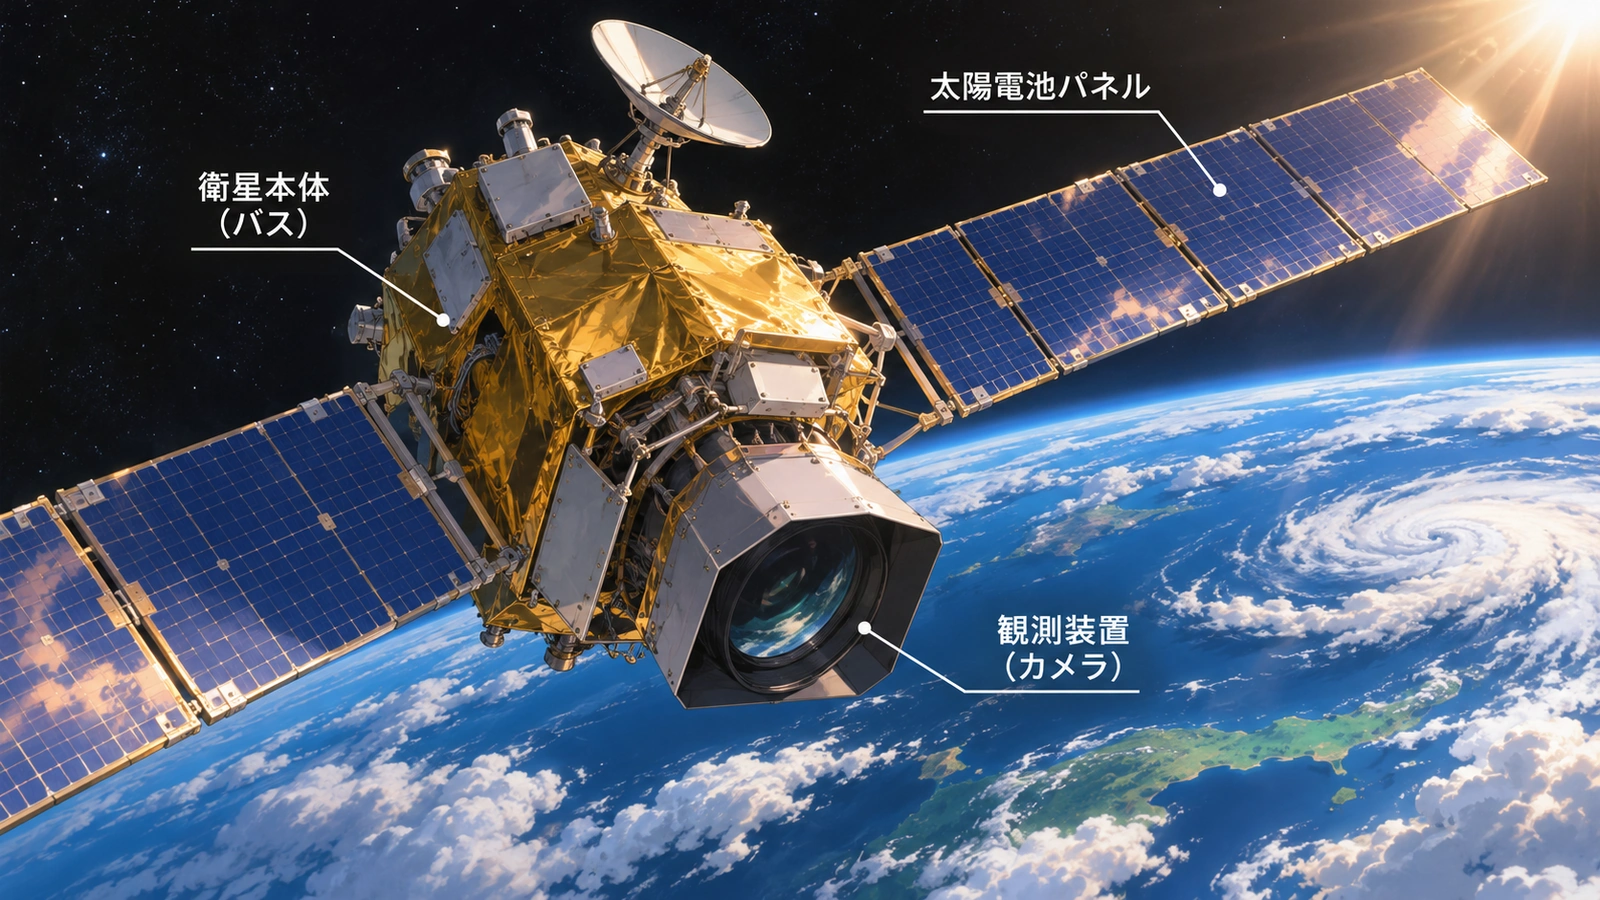 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
宇宙の技術は、地上で役立つ?
衛星は遠い宇宙にあるけれど、地図、通信、気象の情報として暮らしに届くよ。打ち上げと地上でのデータ活用をセットで考えよう。
高い場所から街を見渡す観測者のような役割。ただし衛星の種類によって観測できるものや頻度は違う。
衛星データだけで現場のすべては分からない。地上での確認や解析が必要で、安全性や宇宙ごみへの配慮も欠かせない。
- 6品目で想定する官民投資額(2040年度まで)
- 約18.5兆円[1] ロードマップが品目ごとに示す想定額(民間航空機3.5兆円、無人航空機0.3兆円、空飛ぶクルマ0.4兆円、ロケット・射場2.3兆円、人工衛星・サービス6.4兆円、月面・低軌道5.6兆円)を当社で合計
- 日本の航空機産業の年間売上高(2019年)
- 約2兆円[1] 新型コロナ感染拡大前の水準
- 軌道投入ロケットの打上げ成功数(2025年)
- 日本3回[1] 米国(SpaceX含む)192回、中国91回
- 衛星製造・運用とデータ利活用で目指す需要獲得(2040年)
- 約12兆円[1] 日本企業による国内外での需要獲得の目標
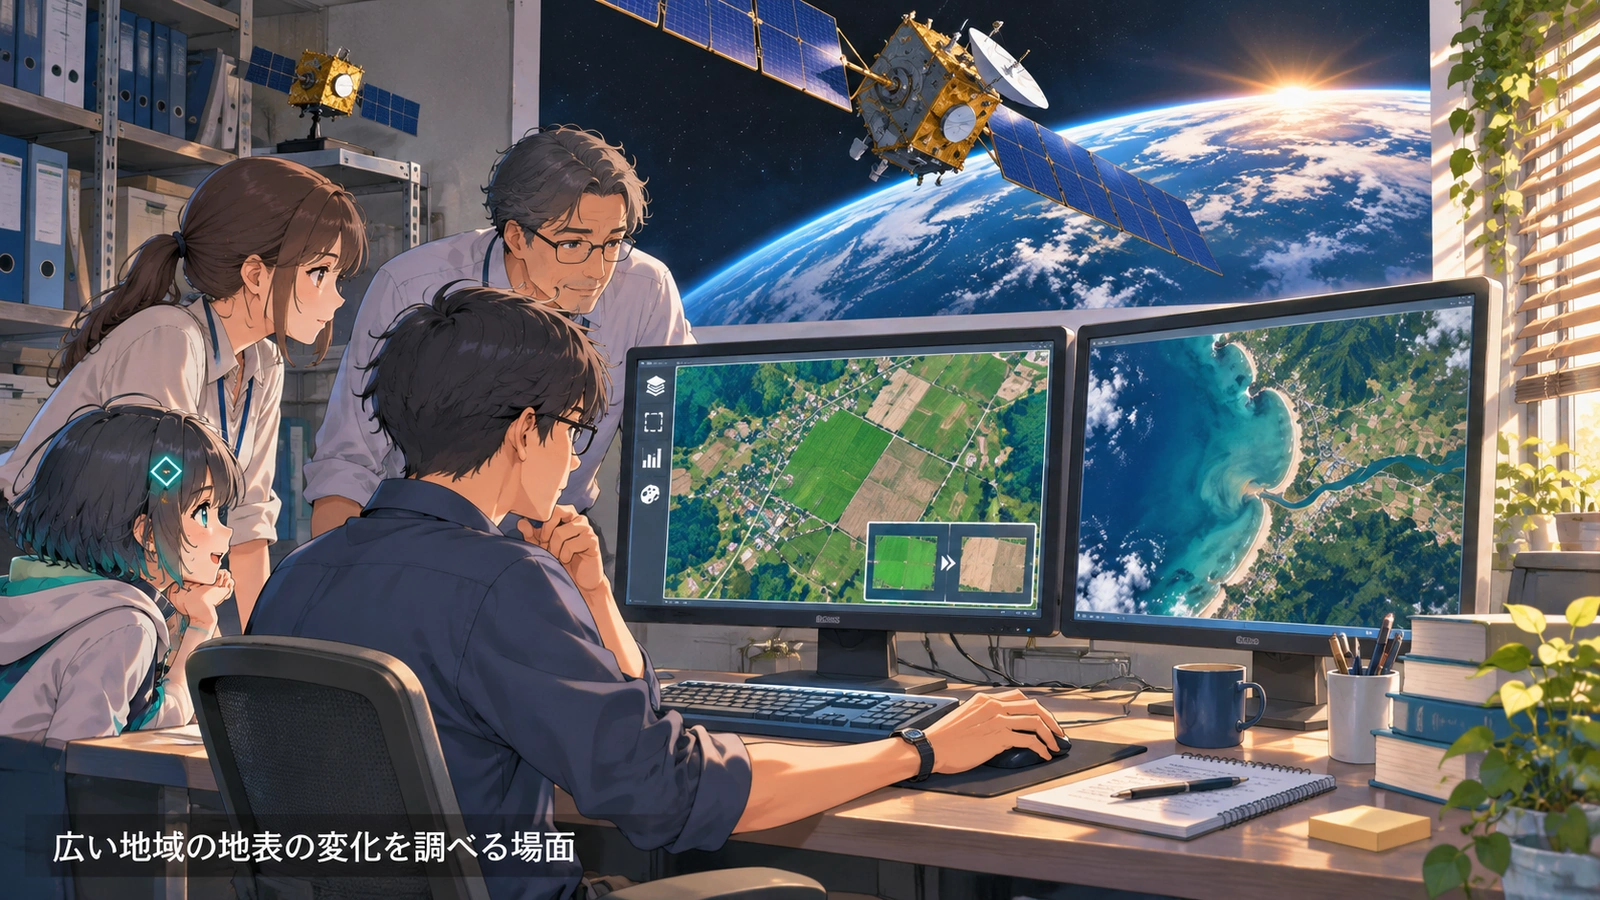
技術と暮らしが、つながる場面。
広い地域の地表の変化を調べる場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
航空と宇宙は、どちらも「機体をつくる産業」と「それを使ったサービス産業」の二層でできています。
- 民間航空機:機体やエンジンは、米欧の完成機メーカー(OEM)が全体を設計し、各国のメーカーが主翼・胴体・エンジン部品などを分担する国際共同開発が主流です。日本はこの分担製造で地位を築いてきましたが、完成機の取りまとめ役ではありません [1]。
- ロケットと射場:衛星を軌道へ運ぶ輸送手段です。打上げの回数を増やすには、機体の量産体制だけでなく、射場や試験設備といった地上インフラが欠かせません [1]。
- 人工衛星とサービス:通信・地球観測・測位の衛星を製造・運用し、そのデータを防災、農業、安全保障などに使うサービスへつなげます。衛星は多数の高精度部品でできており、サプライチェーンの裾野が広い産業です [1]。
- 月面と地球低軌道:国際宇宙ステーションは2030年頃から民間主体へ移行する予定で、宇宙ステーションでの実験や製造、月面での輸送・拠点づくりが新たな事業領域になりつつあります [1]。
ドローンや空飛ぶクルマは、防衛分野の「小型無人航空機」とも技術とサプライチェーンを共有しており、航空・宇宙分野では主に民生用途を扱います [1]。
航空・宇宙は、どう動く?
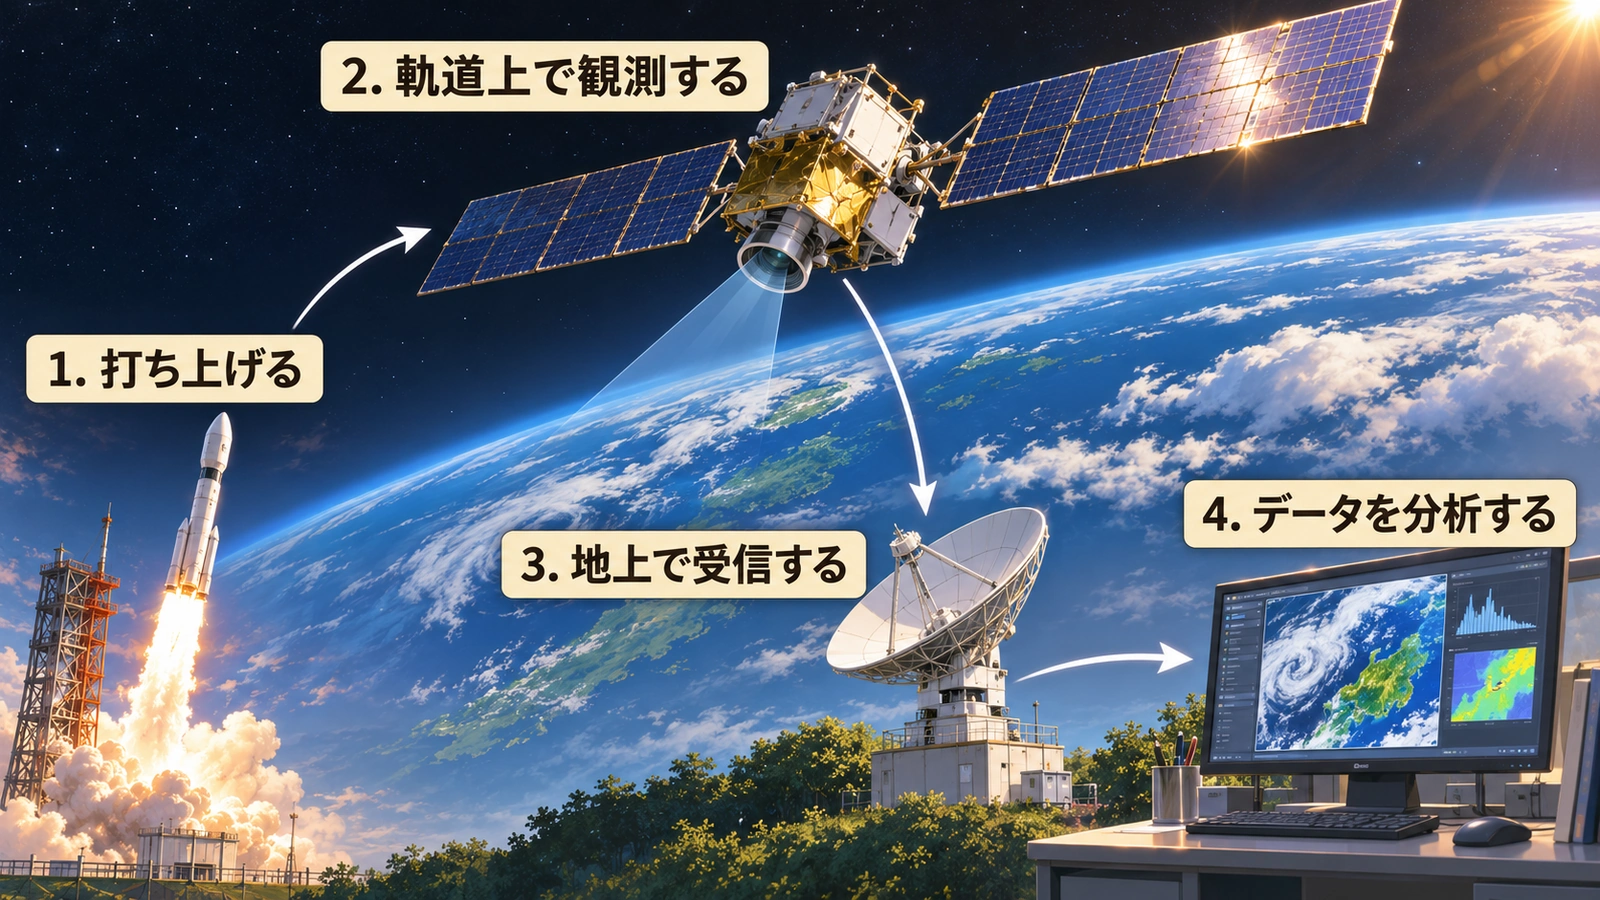
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1打ち上げる
- 2軌道上で観測する
- 3地上で受信する
- 4データを分析する
市場と規模
ロードマップは、宇宙分野の世界市場が2030年代に約150兆円規模になると予測される、と記しています [1]。月面市場は2040年に年間約2.5兆円、地球低軌道市場は年間約3兆円規模と予測され、日本はそれぞれ年約8,000億円、年約3,300億円の獲得を目標にしています [1]。人工衛星については、2040年に衛星製造・運用と衛星通信・データ利活用で約12兆円規模の需要獲得を目指しています [1]。
一方、足元の差は大きく、2025年の軌道投入ロケットの打上げ成功数は米国192回、中国91回に対して日本は3回でした [1]。2015〜2024年の累計で、国内衛星のうち国内から打ち上げられたのは50%にとどまります。政府はこれを2030〜2040年に60〜80%以上へ引き上げ、2040年には最大で年3,000億円規模の打上げサービス需要を獲得することを目指しています [1]。
航空では、日本の航空機産業の年間売上高は2019年時点で約2兆円規模でした [1]。航空旅客需要は今後20年で約2倍に伸びると見込まれ、政府は2050年に年約6兆円規模以上の市場獲得、次期単通路機の約8,000機製造、そのエンジンで世界シェア約40%を目標に掲げています [1][2]。無人航空機の世界市場は2024年の約1兆円から2030年に約1.5兆円へ、日本市場は約1,100億円から約2,700億円へ伸びると予測されています [1]。
日本の強み
- 主要構造の品質と実績:海外OEMとの国際共同開発で、三菱重工業・川崎重工業などが主翼や胴体といった主要構造の開発・製造を長年担い、品質面の信頼を築いてきました [1]。
- エンジンの国際共同開発:IHIなどがエンジンの共同開発に参加しており、次期単通路機のエンジンでは世界シェア約40%という目標を掲げられる土台があります [1]。
- 自前の宇宙輸送と低軌道技術:基幹ロケット(H3)に加え、宇宙ステーション補給機(HTV-X)や実験棟「きぼう」、宇宙デブリ除去などの低軌道技術を持ちます。ロードマップは、月面輸送技術を持つのは日米露中印、低軌道輸送技術を持つのは日米露中のみと整理しています [1]。
- 月面開発での技術:高精度な月面輸送技術や、世界初の有人与圧ローバの開発に向けた技術を持ち、米国主導のアルテミス計画にも参画しています [1]。
- 地政学上の信頼性:地政学的リスクの低さや輸出管理上の信頼性から、航空需要の増加が見込まれるアジア諸国で高い信頼を得ています [1]。
実用化には、何が必要?
衛星データだけで現場のすべては分からない。地上での確認や解析が必要で、安全性や宇宙ごみへの配慮も欠かせない。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。課題
- 単通路機市場への参画が限定的:日本は主に双通路機で成長してきており、今後大きく伸びる単通路機市場への参画は限られています [1]。
- 打上げの頻度と国内インフラ:製造能力やサプライチェーンの強化、射場設備の整備は、基幹ロケット・新規参入ロケットともに途上で、国内衛星の多くは海外から打ち上げられています [1]。
- 重要部品の海外依存:衛星用の太陽電池セルや小型光通信端末などを海外から調達しており、海外の衛星需要が増えると供給が滞るリスクがあります。無人航空機も、単独の国が世界シェアの7割以上を占めています [1]。
- 試験環境の不足:ドローンや空飛ぶクルマの開発では、風洞などの地上試験設備や飛行試験の場が足りず、技術開発や認証のボトルネックになり得ます [1]。
主要プレイヤー
- 宇宙航空研究開発機構(JAXA) ↗
基幹ロケット・衛星・探査の研究開発と宇宙戦略基金の運営
- 三菱重工業 ↗
H3ロケットの製造・打上げと民間航空機の主要構造の製造
- 川崎重工業 ↗
海外OEMとの国際共同開発で民間航空機の胴体などを分担製造
- IHI ↗
民間航空機エンジンの国際共同開発と部品製造
- ispace ↗
月面着陸機による月面への輸送サービスを開発
- アストロスケール ↗
宇宙デブリ除去など軌道上サービスを開発
- SkyDrive ↗
空飛ぶクルマ(電動垂直離着陸機)の機体を開発
- ACSL ↗
点検・物流・防災向けの国産ドローンを開発・製造
出典
- [1]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(航空・宇宙分野 p.94〜123)内閣官房(日本成長戦略本部決定)・2026-07-21
- [2]日本成長戦略内閣官房(閣議決定)・2026-07-21
この分野を、もう少し。
 宇宙の技術は、地上で役立つ?↗
 航空・宇宙と暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →