
デジタル / DEEP DIVE
AI・半導体
フィジカルAIを軸に、AIと半導体を設計から製造まで国内で握る
編集:株式会社アルテレクト / 更新 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
AIの頭脳は、どこで動く?
AIはデータからパターンを学び、半導体はその計算を実行する土台。ソフトとハードを一緒に見ると、産業のつながりが見えてくるよ。
料理のレシピがAIのモデル、キッチンの設備が半導体、と考えてみよう。設備だけでもレシピだけでも料理は完成しない。
学習に使うデータと、実際の現場の条件が違うと精度が落ちる。計算速度だけでなく、電力やデータの扱いも大切。
- 国内で生産される半導体の売上高目標
- 2030年15兆円2040年40兆円[1] 日本成長戦略(2026年7月)の目標
- AIロボットで獲得を目指す市場
- 2040年に20兆円[1] 世界シェア3割超の獲得が前提
- 日本の産業用ロボットの世界シェア
- 約7割[2] 市場規模は約0.8兆円。ロードマップの現状認識
- 半導体分野で想定する官民投資額
- 68.0兆円[2] 2040年度までの累計。フィジカル・インテリジェント・システムの中核を担う半導体
技術と暮らしが、つながる場面。
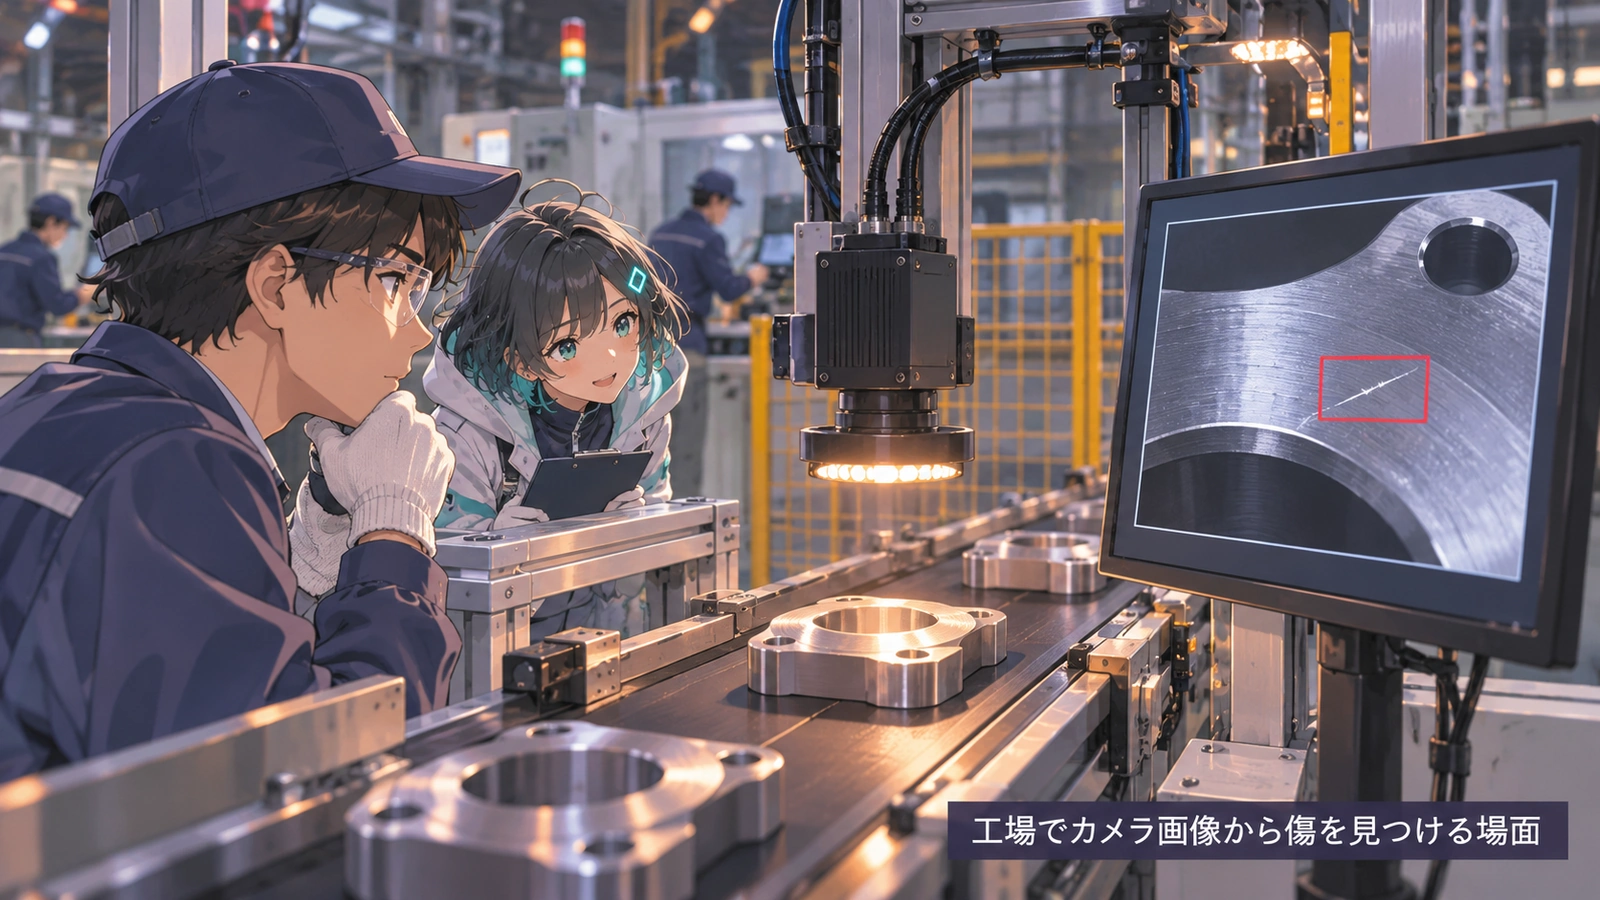
工場でカメラ画像から傷を見つける場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
- フィジカルAIは、画像・音声・センサーの情報を統合して現実世界を理解し、ロボットなどに物理的な作業をさせるAIです。競争の軸は、Web上のデータと計算資源の「規模」から、現場データを取り込みながらAIとロボットを統合し、安全に運用し続ける「統合力・運用力」へ移りつつあると政府は見ています [2]。
- 半導体は、AIの計算を担うロジック、制御を担うマイコン、知覚を担うセンサーなどに分かれます。政府は、ロボットや自動車などの用途が求める機能から逆算して各種の半導体を作り込み、システムとして最適に統合する「System to Silicon」を競争力の鍵としています [1][2]。
- 政策は、足元に必要な製造基盤の構築、次世代半導体の量産技術開発、将来の革新技術の開発という3段階で進められています [2]。
- バーティカルAIは、データ・AIモデル・アプリを特定の領域向けに一体で作り込んだシステムです。エージェント型AIの発展で、業務の支援から自律的な業務完結へと役割が広がると見込まれています [2]。
AI・半導体は、どう動く?
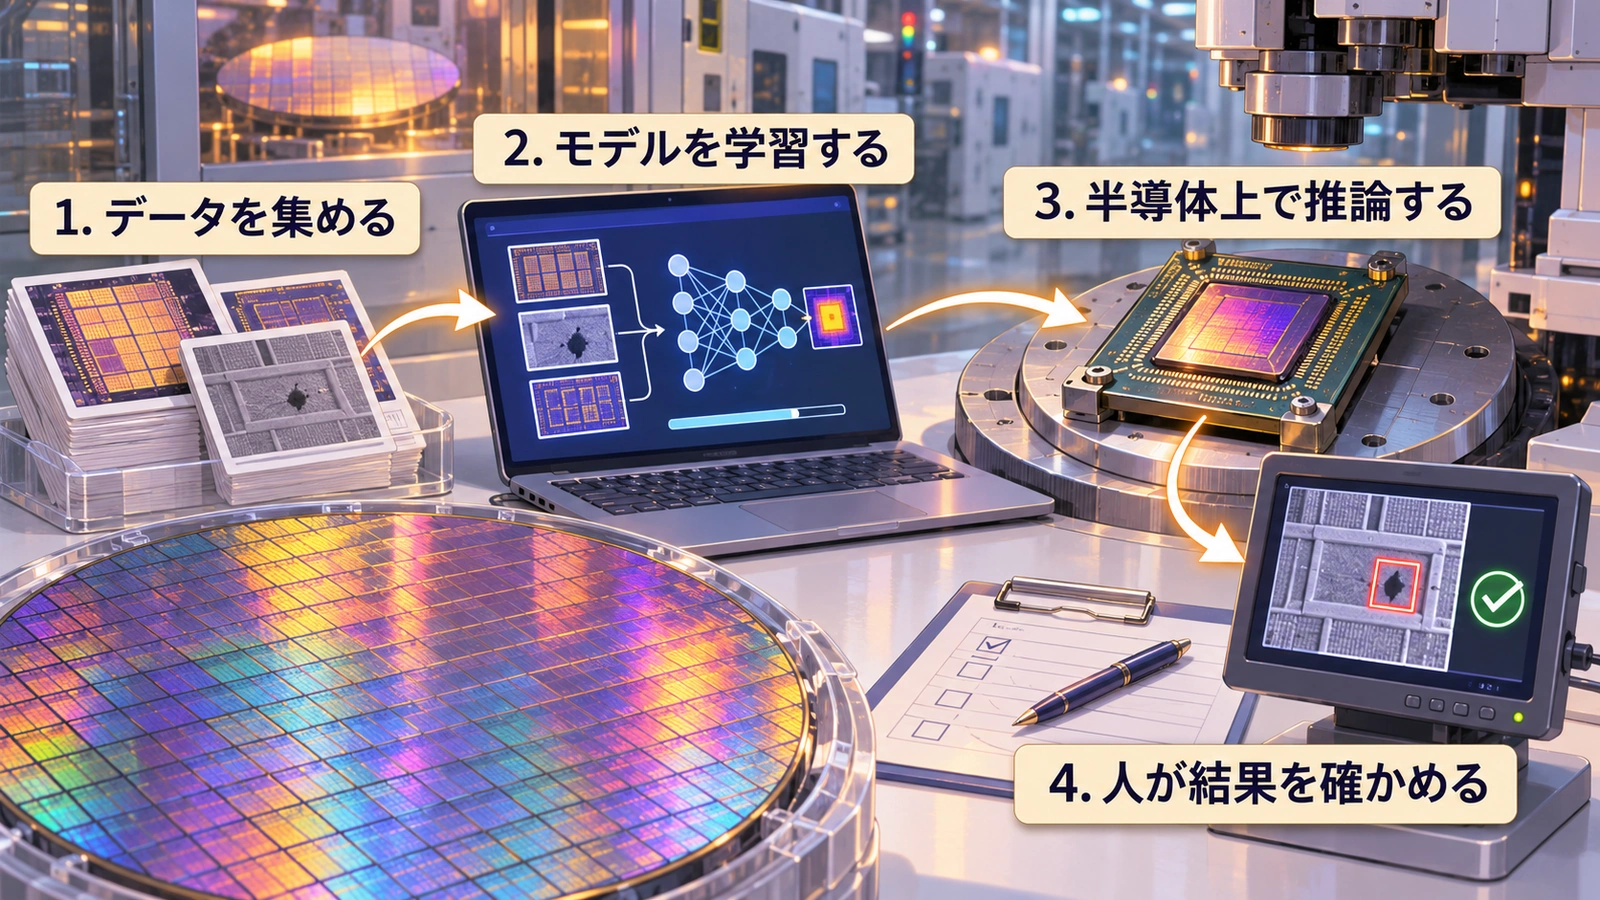
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1データを集める
- 2モデルを学習する
- 3半導体上で推論する
- 4人が結果を確かめる
市場と規模
ロードマップによると、AIロボットの市場は2030年頃を境に急拡大し、2040年に約60兆円規模に成長すると見込まれています [2]。半導体の市場規模は、少なくとも2030年までに約140兆円を超え、2035年には約190兆円規模に達する見通しです [2]。国内のバーティカルAI市場は2024年に約1兆円で、2030年には約3兆円になる見通しとされています [2]。
政府の目標は、AIロボットで2040年に世界シェア3割超・20兆円の市場獲得、国内で生産される半導体の売上高を2030年に15兆円・2040年に40兆円、バーティカルAIで2030年に世界で5兆円以上の市場獲得です [1]。2040年度までの官民投資額は、AIロボットで10.5兆円、半導体で68.0兆円、バーティカルAIで23.1兆円と想定されています(データセンターなどのAIインフラ投資は別の項目に計上)[2]。
実用化には、何が必要?
学習に使うデータと、実際の現場の条件が違うと精度が落ちる。計算速度だけでなく、電力やデータの扱いも大切。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。主要プレイヤー
- Rapidus ↗
北海道千歳市で2nm世代ロジック半導体の量産を目指す
- 東京エレクトロン ↗
半導体製造装置の大手
- 信越化学工業 ↗
シリコンウエハーなど半導体材料を供給
- キオクシア ↗
フラッシュメモリの開発・製造
- Preferred Networks ↗
国産の大規模言語モデルとAI向け半導体を開発
- ファナック ↗
産業用ロボット・工作機械用CNCの大手
- 安川電機 ↗
産業用ロボットとサーボモーターの大手
出典
- [1]日本成長戦略(閣議決定)内閣官房・2026-07-21
- [2]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(AI・半導体分野)内閣官房(日本成長戦略本部決定)・2026-07-21
- [3]日本成長戦略本部(第1回)資料 成長戦略の検討課題内閣官房・2025-11-04
この分野を、もう少し。
 AIの頭脳は、どこで動く?↗
 AI・半導体と暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →