
ものづくり / DEEP DIVE
防衛産業
防衛と民生で基盤を共有し、量産力と先端技術を国内に持つ
編集:株式会社アルテレクト / 更新 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
安全を支える産業って?
防衛産業は装備を作るだけでなく、維持整備や部品供給も支える分野だよ。技術と同時に、制度や責任を考えることが必要なんだ。
長く使う公共設備と同じように、導入した後の点検、修理、部品の確保まで計画する必要がある。
長期間の供給体制、人材、品質保証が重要。民生技術との関係もあるが、利用目的や制度の違いを無視できない。
- 有望なデュアルユース市場の規模(2035年見込み)
- 世界約130兆円国内約13兆円[1]
- デュアルユース技術の官民投資額(2040年度までの想定)
- 4.3兆円[1] 経済波及効果は2040年度までで117.7兆円と想定
- 艦艇分野への投資(2026年度予算)
- 約3,400億円[1] 防衛調達を含む。戦略三文書の改定に伴う投資は別途見込まれる
- 小型無人航空機の取得関連予算(2026年度)
- 1,001億円[1] SHIELD早期構築の総額。国産機体の調達に限らない
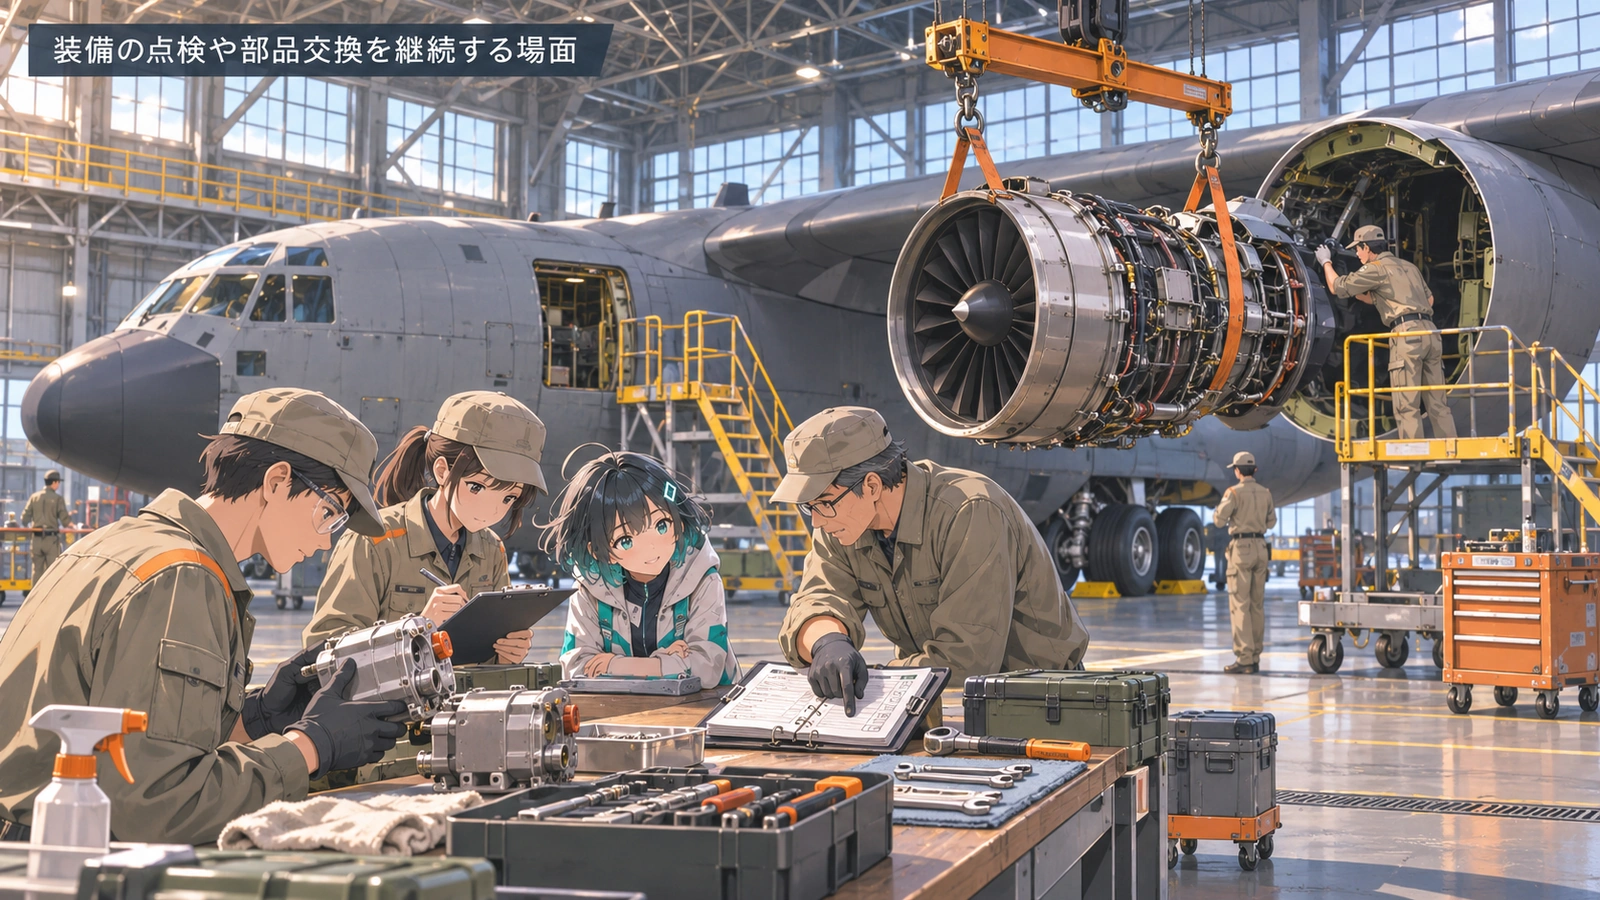
技術と暮らしが、つながる場面。
装備の点検や部品交換を継続する場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
防衛装備品は、防衛省・防衛装備庁が発注し、「防衛プライム」と呼ばれる企業が研究開発や製造を直接請け負い、その下に多数のサプライヤーが連なる構造です [1]。
- 小型無人航空機:消耗品としての性格が強く、必要に応じて増産やソフトウェア更新を素早く行えることが重要です。機体の自律飛行や群制御ではAIとソフトウェアが競争力を左右します [1]。
- 艦艇:自衛隊の艦艇は基本的にすべて国内の造船所で建造・修繕されています。造船所、部材・機器のサプライチェーン、人材は商船と共通する部分が多く、造船分野の取り組みと連動します [1]。無人水上航走体(USV)や無人水中航走体(UUV)の自律化・群制御技術は、海運や海洋観測など民生にも展開できるとされています [1]。
- デュアルユース技術:AI・ロボティクス、半導体・蓄電池、素材、バイオなど、民生と防衛の両方で使える技術です。スタートアップや大学などの技術を防衛に取り込む「スピンオン」と、防衛発の成果を民生へ広げる「スピンオフ」の両方向で進めます [1]。
その手段として、従来よりはるかに速く研究開発・装備化を進める「ファストパス調達」、防衛省版SBIR制度、防衛イノベーション科学技術研究所の活動などが挙げられています [1][2]。
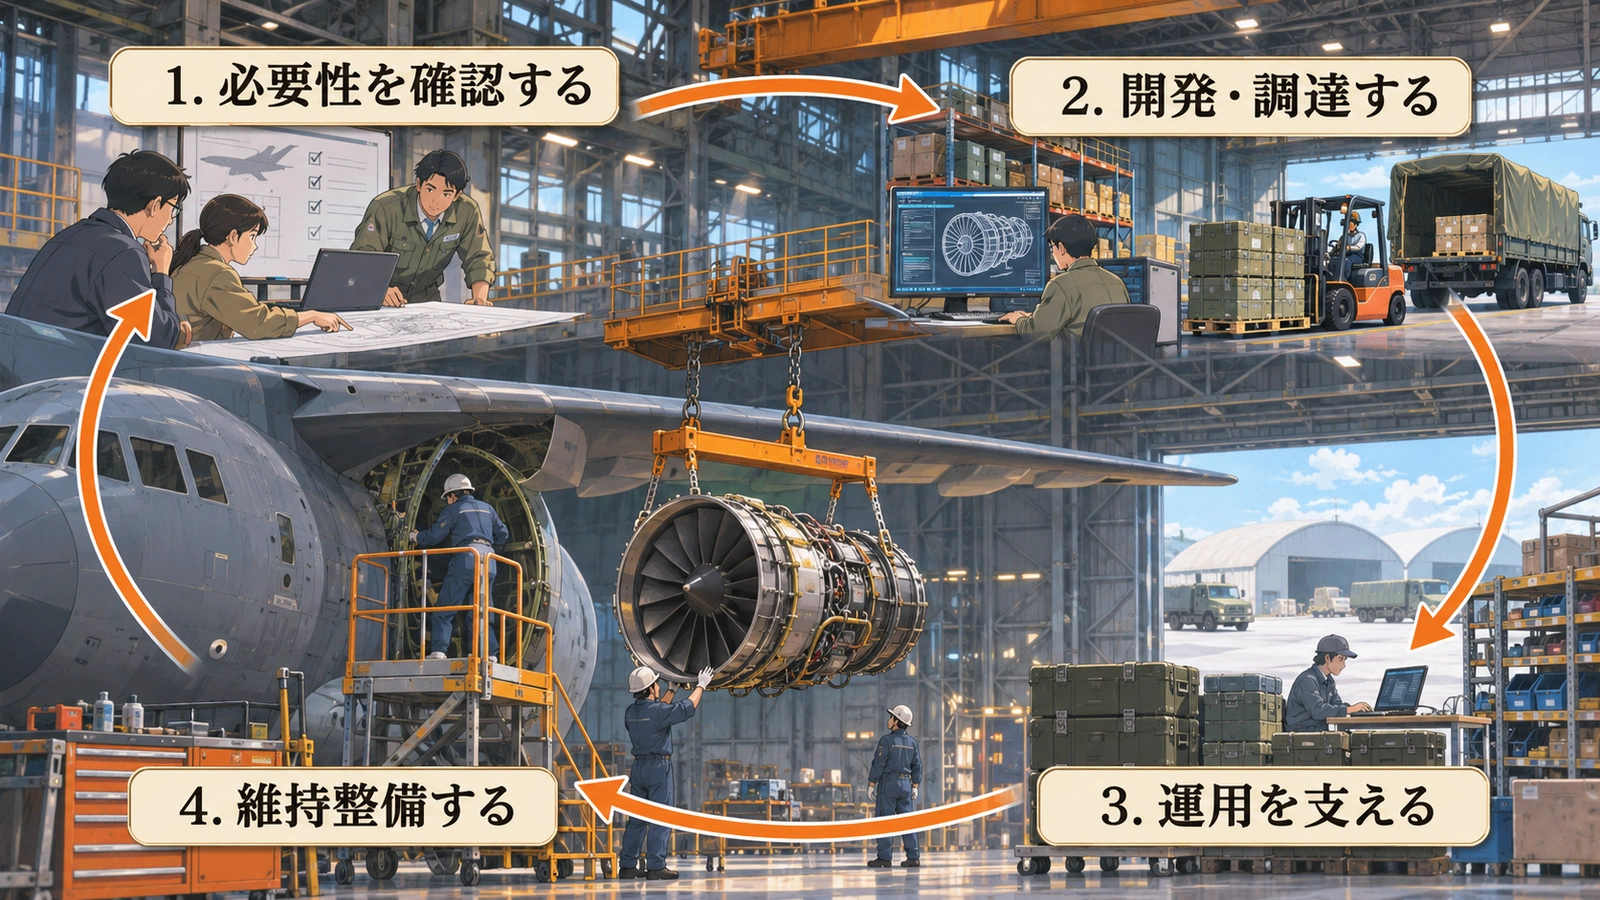
防衛産業は、どう動く?
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1必要性を確認する
- 2開発・調達する
- 3運用を支える
- 4維持整備する
市場と規模
ロードマップは、日本にとって有望なデュアルユース市場が2035年に世界で約130兆円、国内で約13兆円規模に成長すると見込んでいます [1]。デュアルユース技術の官民投資額は2040年度までで4.3兆円、経済波及効果は117.7兆円と想定されています [1]。
小型無人航空機の官民投資額は2040年度までで0.4兆円(経済波及効果5.6兆円)と想定され、民生分野で2030年時点に8万台の機体・重要部品の供給を確保する目標があります [1]。2026年度予算では、小型無人航空機の取得を含むSHIELD早期構築に総額1,001億円が計上されています(国産機体の調達に限らない点に注意が必要です)[1]。艦艇分野への防衛調達を含む投資は2026年度予算で約3,400億円です [1]。いずれも、戦略三文書の改定に伴う投資額が今後上乗せされる見込みとされています [1]。
日本の強み
実用化には、何が必要?
長期間の供給体制、人材、品質保証が重要。民生技術との関係もあるが、利用目的や制度の違いを無視できない。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。課題
- 特定国への依存:小型無人航空機は特定国が世界市場シェアの7割以上を占め、製造に必要な重要構成品の多くを特定国に頼っています [1]。
- ソフトウェア人材と基盤の不足:自律飛行や群制御、システム統合で重要なソフトウェアについて、国内の開発基盤は人材・基盤の両面で不十分とされています [1]。
- サプライチェーンの脆弱化:艦艇の建造は限られた造船事業者・サプライヤーに集中し、事業撤退や人手不足、設備の老朽化が進んでいます [1]。
- 新規参入の壁:スタートアップや非防衛企業にとって防衛分野のニーズや中長期の需要が見えにくく、防衛への忌避感、防衛特有の契約形態への対応なども参入の障壁になっています [1]。
主要プレイヤー
出典
- [1]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(防衛産業分野 p.79〜93)内閣官房(日本成長戦略本部決定)・2026-07-21
- [2]日本成長戦略内閣官房(閣議決定)・2026-07-21
この分野を、もう少し。
 安全を支える産業って?↗
 防衛産業と暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →