
エネルギー / DEEP DIVE
資源・エネルギー安全保障・GX
輸入に頼るエネルギーを、国産の脱炭素電源と輸出できる技術に変える
編集:株式会社アルテレクト / 更新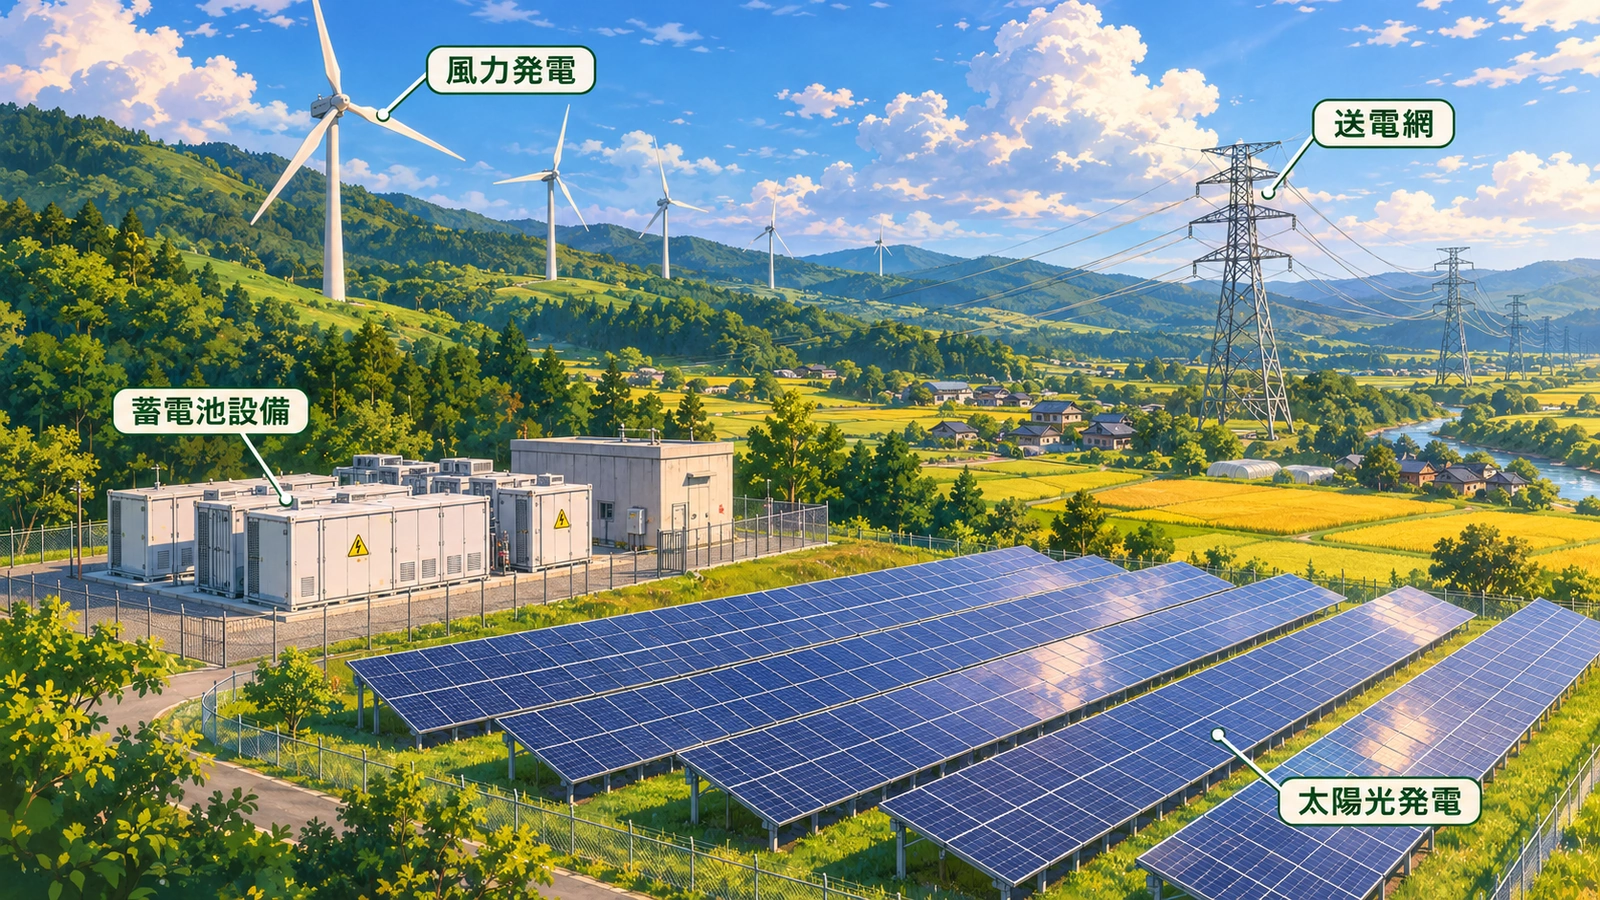 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
電気を作るだけで、脱炭素?
エネルギーは作る、運ぶ、ためる、使うまでつながっているよ。安定供給と環境負荷、費用を一緒に考えるのがポイントなんだ。
水道の仕組みに似て、供給源だけでなく配管や貯水設備も必要。ただし電気には常に需給を合わせる工夫がいる。
発電時だけでなく、設備の製造や燃料調達も含めて見る。地域の条件によって適した組み合わせは違う。
- 日本のエネルギー自給率
- 16.4%[3] 2024年度速報値。2010年度は20.2%
- 一次エネルギーに占める化石燃料の割合
- 約80%[3] 2024年度速報値
- 水素等で想定する官民投資額
- 6.2兆円[2] 2040年度までの累計
- 洋上風力で想定する官民投資額
- 5.1兆円[2] 2040年度までの累計
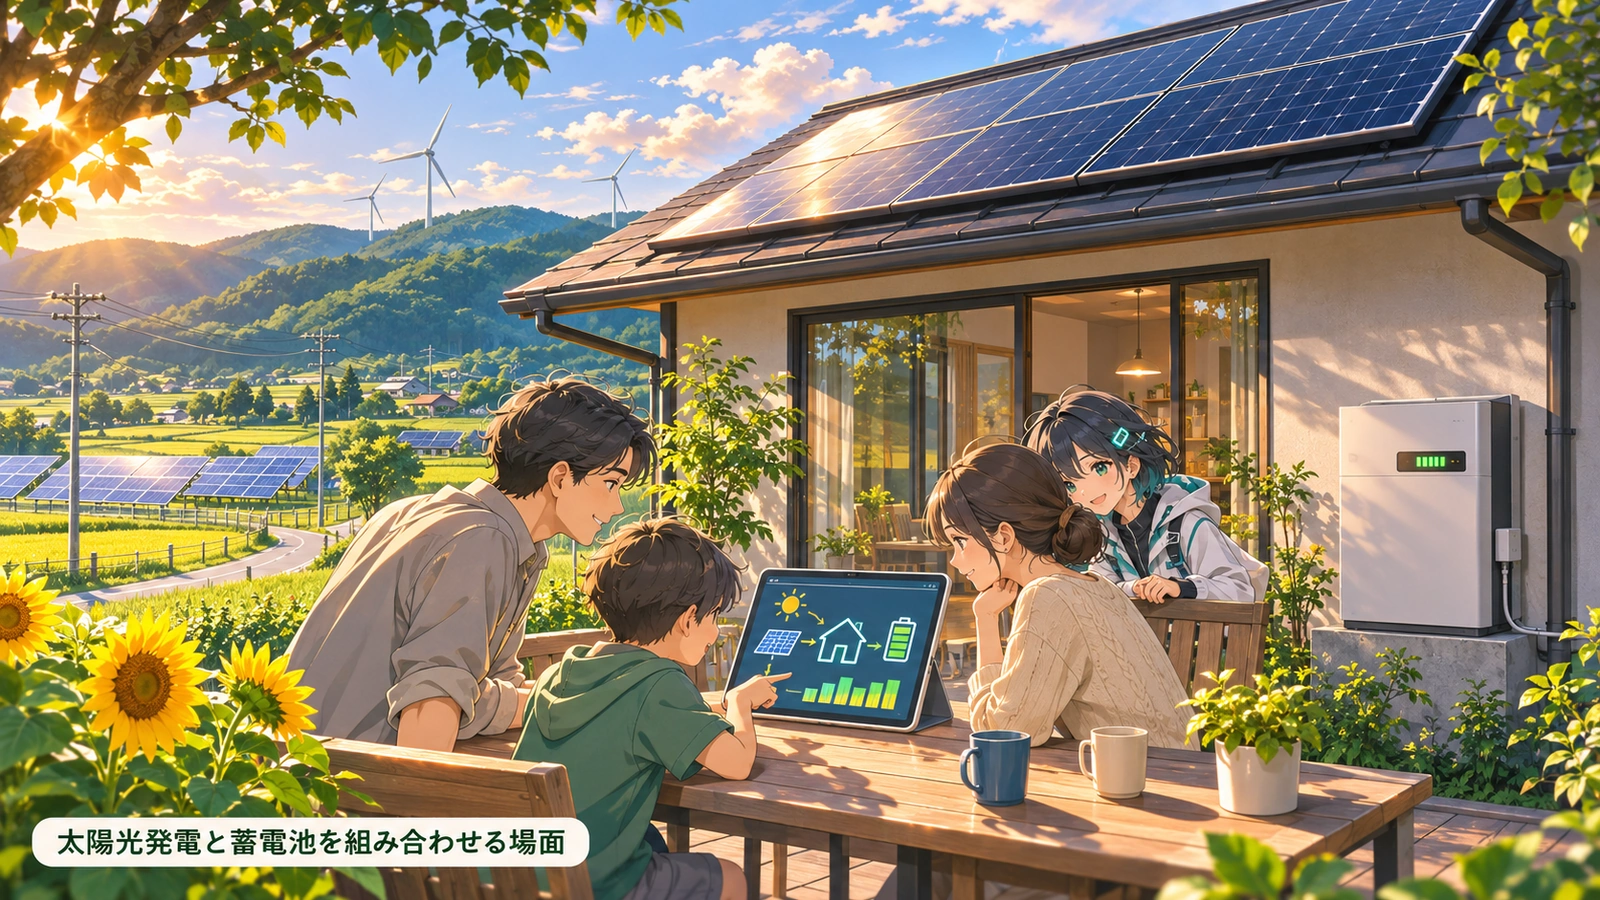
技術と暮らしが、つながる場面。
太陽光発電と蓄電池を組み合わせる場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
- 次世代型太陽電池:フィルム型のペロブスカイト太陽電池は軽く曲げられるため、野立てのメガソーラーに向かない建物の屋根や壁面にも設置できます。政府は官公需や海外実証で初期需要をつくり、量産体制を早期に整えるとしています [1][2]。
- 水素等:水素やアンモニアを発電や産業の燃料に使い、製造・輸送・利用のサプライチェーンを組み上げます。水素社会推進法に基づく価格差支援などで需要を生み、ガスタービン、水電解装置、液化水素関連機器、燃料電池の輸出も狙います [1]。
- 次世代型地熱:従来は使えなかった地域や、より深く高温の熱源も利用する方式です。天候に左右されない脱炭素電源として、国内実証と温泉法などの規制の整理が進められます [1]。
- 洋上風力:海外の風車メーカーとの連携で国内に製造拠点をつくり、浮体式の技術開発と合わせて風車・浮体のサプライチェーンを構築します [1]。
- 次世代革新炉:革新軽水炉、SMR(小型モジュール炉)、高速炉、高温ガス炉といった、新たな安全の仕組みを組み込んだ原子炉の開発・設置を進めます [2]。
エネルギー・GXは、どう動く?
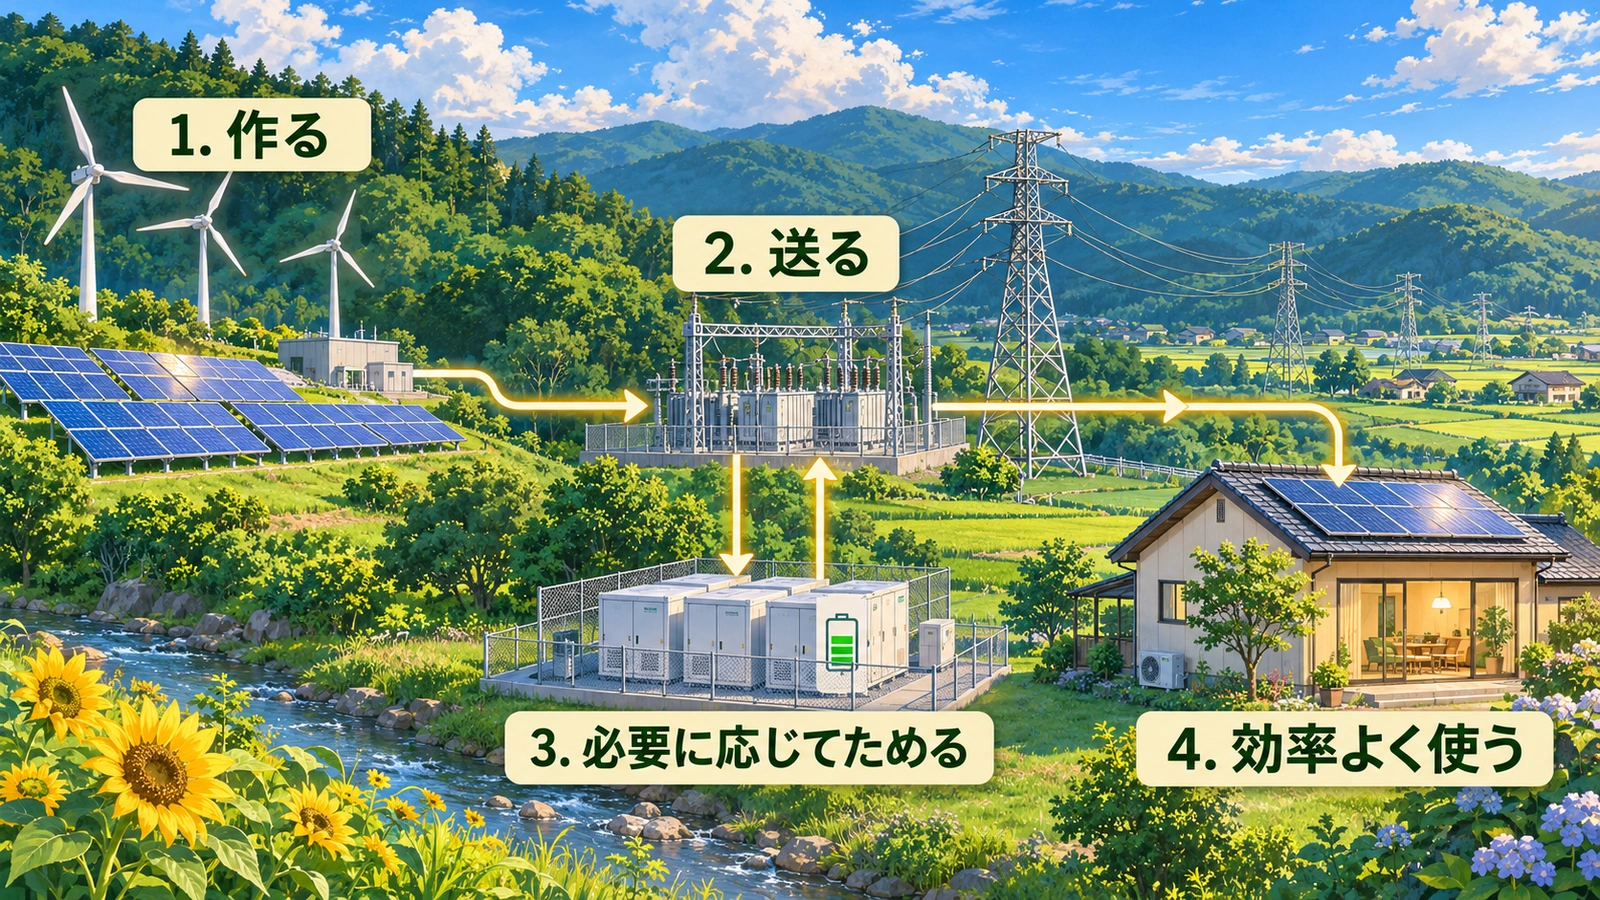
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1作る
- 2送る
- 3必要に応じてためる
- 4効率よく使う
市場と規模
資源エネルギー庁によると、日本のエネルギー自給率は2024年度(速報値)で16.4%と、東日本大震災前の2010年度の20.2%を下回っています。一次エネルギーの約80%を化石燃料に頼り、原油の約95.1%を中東地域から輸入しています [3]。
市場の見通しとしては、水素・アンモニア関連市場が2050年に30〜40兆円規模、次世代型地熱の世界市場が2040年頃に年間2,000億ドル近く、非従来型炉の世界市場が2050年に年間1,000億ドル規模になるとの予測を政府が引いています [1]。2040年度までの官民投資額は、次世代型太陽電池で4.1兆円、水素等で6.2兆円、グリーン鉄で4.2兆円、次世代型地熱で1.0兆円、洋上風力で5.1兆円、次世代革新炉で5.0兆円、GXケミカルで3.2兆円と想定されています [2]。
主な目標は、ペロブスカイト太陽電池の国内導入を2040年までに約20GW、水素等の導入量を2030年に年間最大300万トン・2050年に年間2,000万トン程度、次世代型地熱の発電容量を2040年に約1.4GWとすることなどです [1]。
日本の強み
- ペロブスカイトの原料:主原料であるヨウ素は、日本が世界シェアの約3割を占めています [1]。
- 地熱タービン:従来型の地熱発電用タービンでは、日本企業が世界シェアの約7割を占めています [2]。日本の地熱資源のポテンシャルは約23.5GWと世界有数です [2]。
- 水素関連機器:水素・アンモニア対応(ready)のガスタービンを世界に先行して商用化しており、ロードマップは日本が市場シェアの約4割を占めるとしています。液化水素運搬船の開発・製造にも世界で初めて成功し、液化水素関連設備をサプライチェーン全体で製造できるのは世界で日本だけとされています [2]。
- 原子力の技術基盤:国内での研究開発や実機の運転経験をいかし、国、JAEA、メーカーが次世代革新炉の実証に向けた検討を進めています [2]。
実用化には、何が必要?
発電時だけでなく、設備の製造や燃料調達も含めて見る。地域の条件によって適した組み合わせは違う。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。主要プレイヤー
出典
- [1]日本成長戦略(閣議決定)内閣官房・2026-07-21
- [2]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(資源・エネルギー安全保障・GX分野)内閣官房(日本成長戦略本部決定)・2026-07-21
- [3]2025—日本が抱えているエネルギー問題(前編)資源エネルギー庁・2026-06-12
- [4]日本成長戦略本部(第1回)資料 成長戦略の検討課題内閣官房・2025-11-04
この分野を、もう少し。
 電気を作るだけで、脱炭素?↗
 エネルギー・GXと暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →