
ものづくり / DEEP DIVE
マテリアル(重要鉱物・部素材)
重要鉱物を確保し、磁石や高機能素材で世界の製造業に欠かせない存在に
編集:株式会社アルテレクト / 更新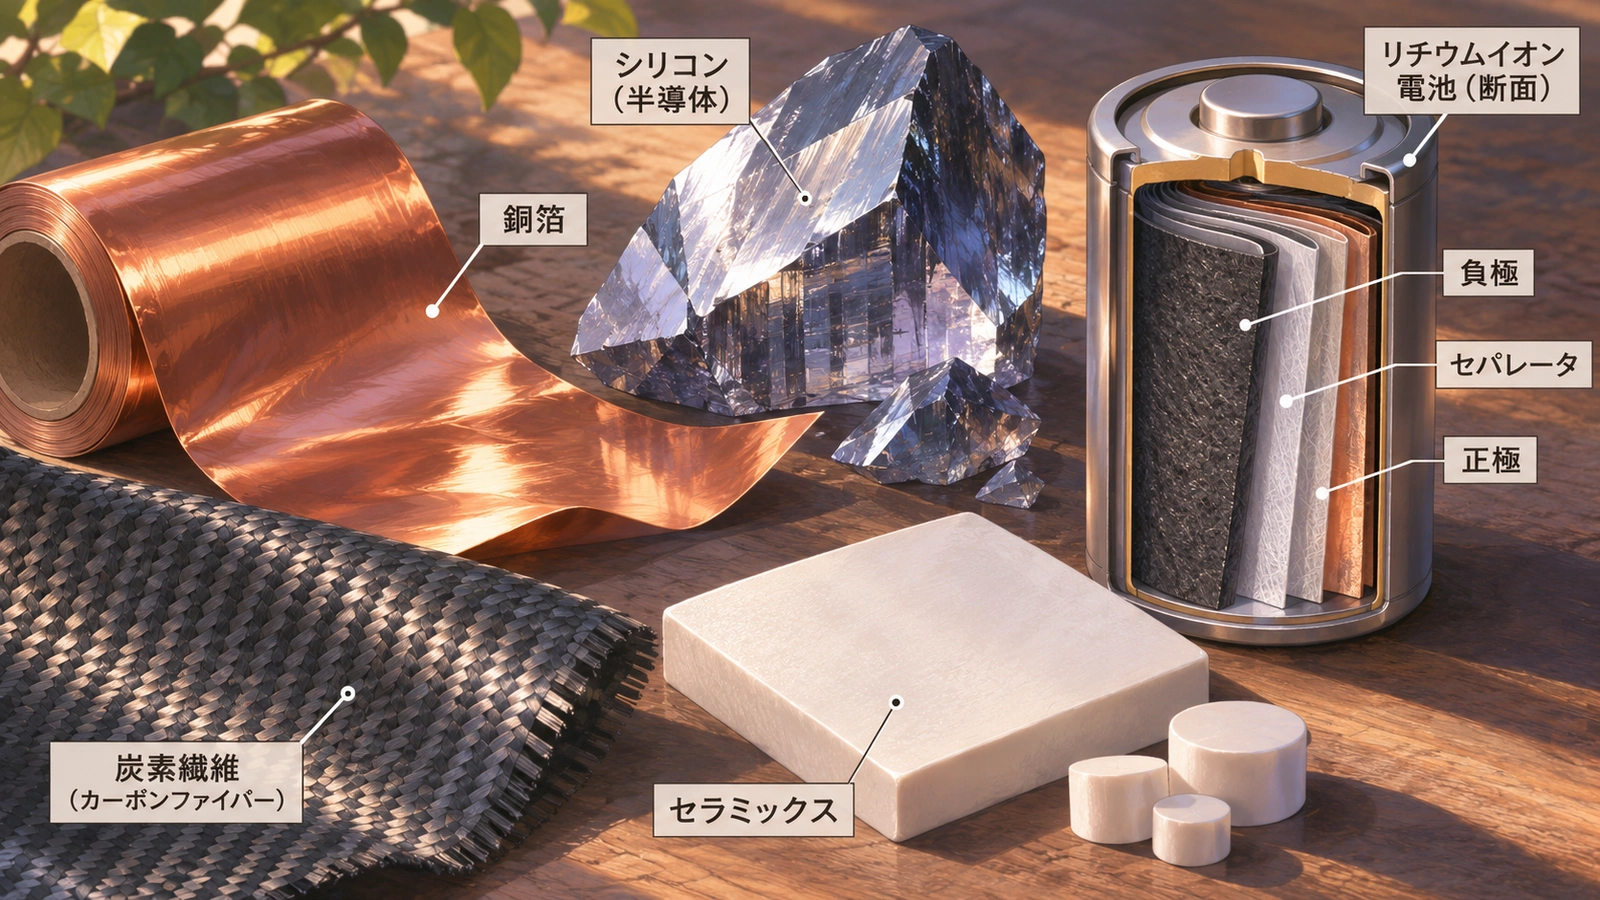 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
小さな素材が、産業を変える?
材料の性質は製品の性能を左右するよ。軽さ、強さ、熱への耐性など、使う目的に合わせて組み合わせるんだ。
料理の材料選びに似ている。ひとつの良い素材だけでは完成せず、加工や組み合わせで結果が変わる。
高性能でも量産や調達が難しければ広がらない。資源の確保から再利用まで、全体のつながりを見る。
- 素材産業が製造業に占める割合
- 約2割[1] 産業規模での比率。ロードマップの現状認識(2026年)
- ベースメタルの自給率目標
- 2030年までに80%以上[1] 銅・亜鉛・スズ・鉛
- 2030年に確保を目指す上流の資源量
- バッテリーメタル38万tレアアース1.4万t[1] 2030年時点の需要量に対して必要な量
- 重要鉱物の製錬・リサイクルで想定する官民投資額
- 6.3兆円[1] 2040年度までの累計。海外での鉱山開発・製錬事業への投資を含む
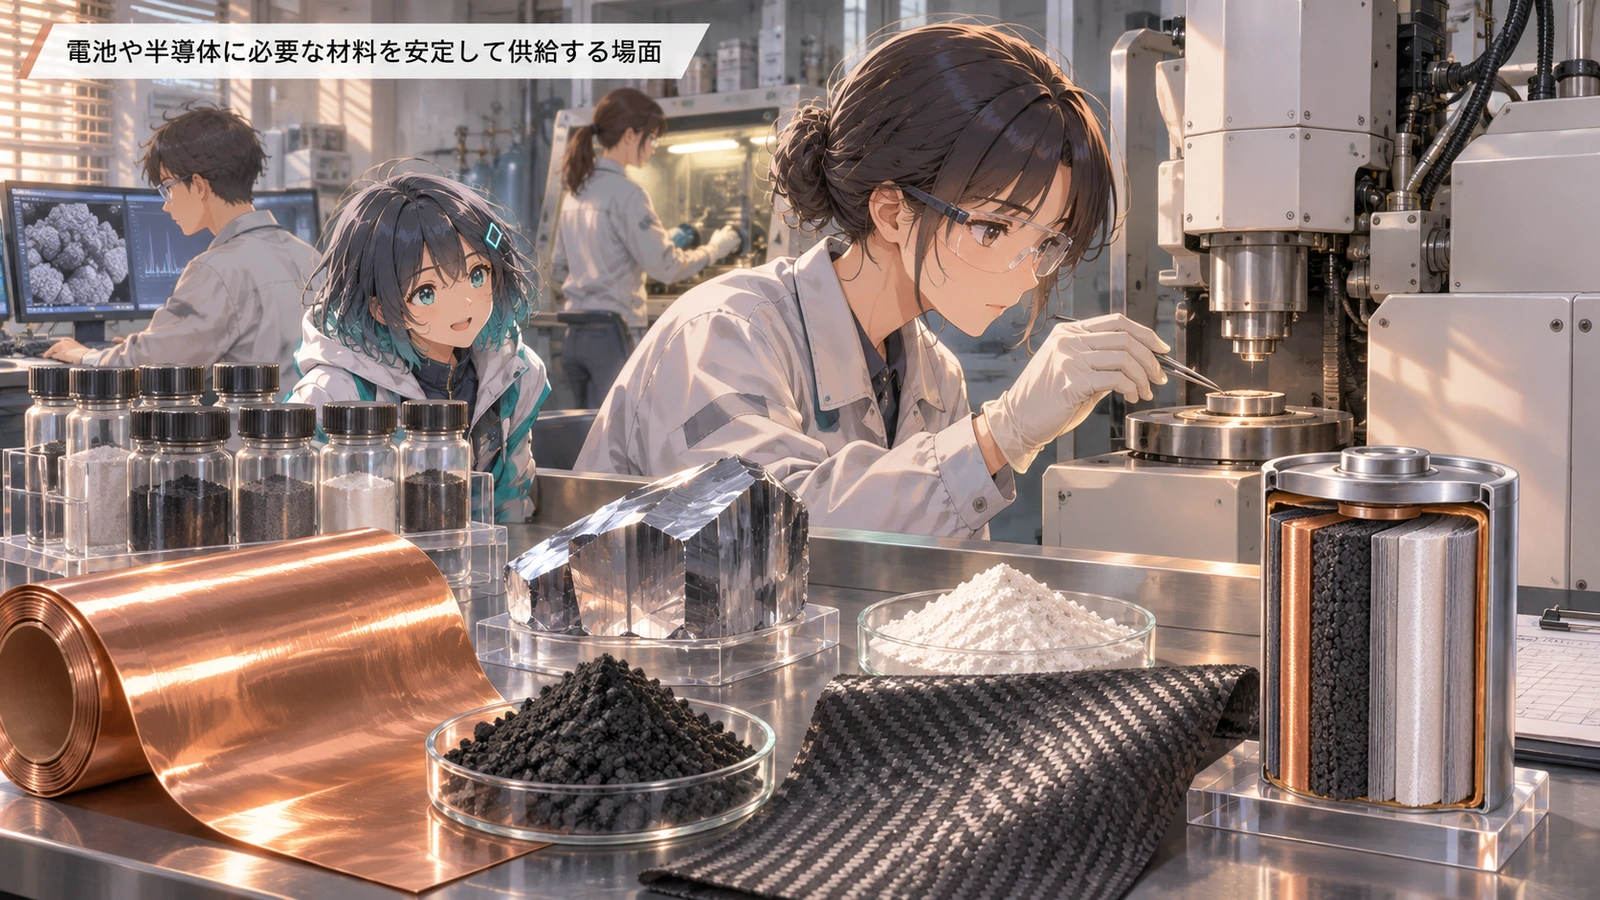
技術と暮らしが、つながる場面。
電池や半導体に必要な材料を安定して供給する場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
素材の供給網は、上流の鉱山開発、中流の製錬・分離精製、下流の部素材・製品化という段階に分かれます。重要鉱物は鉱種ごとに産地の偏りや中流工程の寡占度が異なり、どの段階にも供給リスクがあります [1]。
- 重要鉱物の確保:国内外の鉱山開発や製錬事業への出資で権益を得るとともに、国家備蓄を確保します。使用済み製品からのリサイクルも二次原料として位置づけます [1]。
- 永久磁石:EVの駆動モーターや風力発電、産業機械に欠かせません。重レアアースなどの原料確保に加え、省レアアース・レアアースフリー磁石の開発が進んでいます [1]。
- 低炭素化:鉄鋼業は産業部門で最もCO2排出量が多い産業(約4割)で、大型革新電炉への転換や水素還元製鉄の開発が進められています。アルミでは再生原料の利用拡大が柱です [1]。
- AI駆動の素材開発:マテリアルズ・インフォマティクス(MI)などを使い、材料探索から設計・評価までをAIで一気通貫に行います。競合企業どうしでもデータを秘匿したまま連携できる秘匿計算技術の活用も想定されています [1]。
マテリアルは、どう動く?
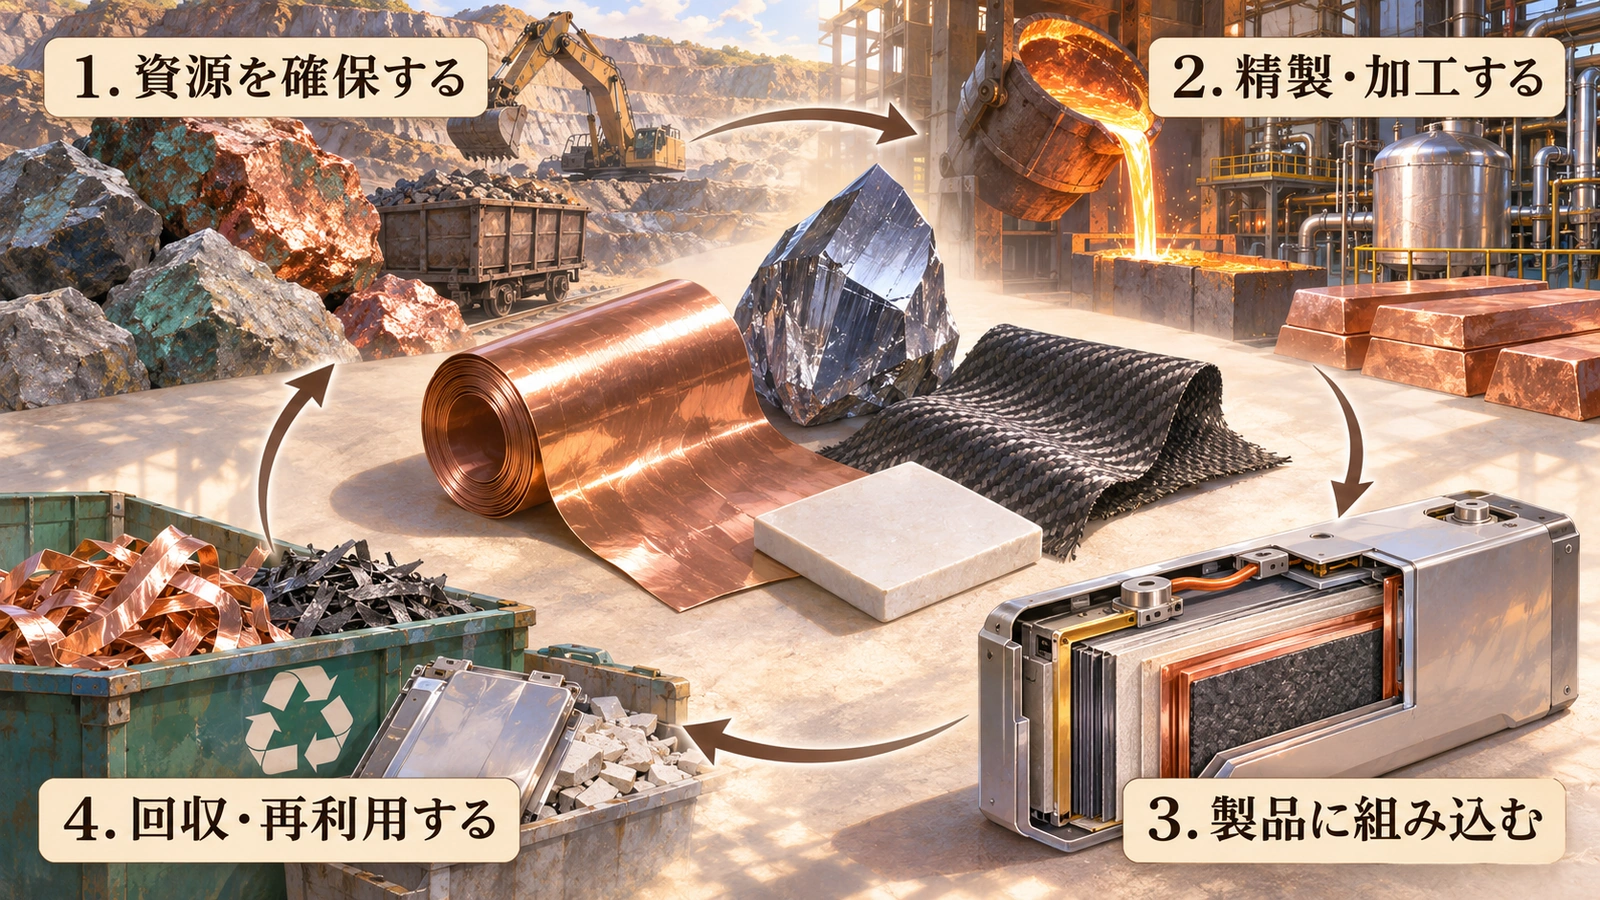
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1資源を確保する
- 2精製・加工する
- 3製品に組み込む
- 4回収・再利用する
市場と規模
ロードマップによると、素材産業は産業規模で日本の製造業の約2割を占めます [1]。2040年度までの官民投資額は、製錬・分離精製とリサイクルが6.3兆円(海外での鉱山開発・製錬事業への投資を含む)、AI等を活用した複合新素材が5.2兆円、グリーン鉄が4.2兆円、低炭素金属部素材が0.7兆円、革新的金属部素材が0.3兆円、永久磁石が0.2兆円と想定されています [1]。
政府は2030年までの目標として、銅・亜鉛・スズ・鉛のベースメタル自給率を80%以上とすること、バッテリーメタル計38万t・レアアース計1.4万tの上流資源量を確保すること、国内で供給される永久磁石の原材料の約3割をリサイクルで賄うことを掲げています [1]。革新的金属部素材では、2030年に航空機エンジン向け高機能金属で世界シェア5割、半導体回路向け高機能金属で8割を狙う市場の例として示しています [1]。
実用化には、何が必要?
高性能でも量産や調達が難しければ広がらない。資源の確保から再利用まで、全体のつながりを見る。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。主要プレイヤー
出典
- [1]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(マテリアル(重要鉱物・部素材)分野)内閣官房(日本成長戦略本部決定)・2026-07-21
- [2]日本成長戦略 概要(閣議決定)内閣官房・2026-07-21
この分野を、もう少し。
 小さな素材が、産業を変える?↗
 マテリアルと暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →