
宇宙・海洋 / DEEP DIVE
港湾ロジスティクス
荷役の自動化、手続のデジタル化、倉庫の高度化で港を止めない
編集:株式会社アルテレクト / 更新 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
港は、荷物の交差点?
港は船から陸へ荷物をつなぐ場所。クレーンだけでなく、手続きや情報の流れを整えることも効率化につながるよ。
大きな乗り換え駅のようなもの。次の移動手段と時刻が合わなければ、荷物は待ち続ける。
一社だけの最適化では待ち時間が他に移ることがある。関係者のデータ連携と現場の安全を両立させる。
- 日本企業の港湾クレーン世界設置基数シェア(2024年)
- STSクレーン約1割RTG約1割強[1] その大部分は特定の1社による供給
- サイバーポートの利用登録
- 約1,100社(2026年3月1日時点)[1] 2035年度末に約11,000社との連携を目指す
- 次世代型倉庫の整備目標(2030年代まで)
- 普通倉庫200万㎡冷蔵倉庫40万設備トン[1]
- 3品目で想定する官民投資額(2040年度まで)
- 約1.2兆円[1] 港湾荷役機械0.4兆円、サイバーポート0.2兆円、次世代型倉庫0.6兆円を当社で合計
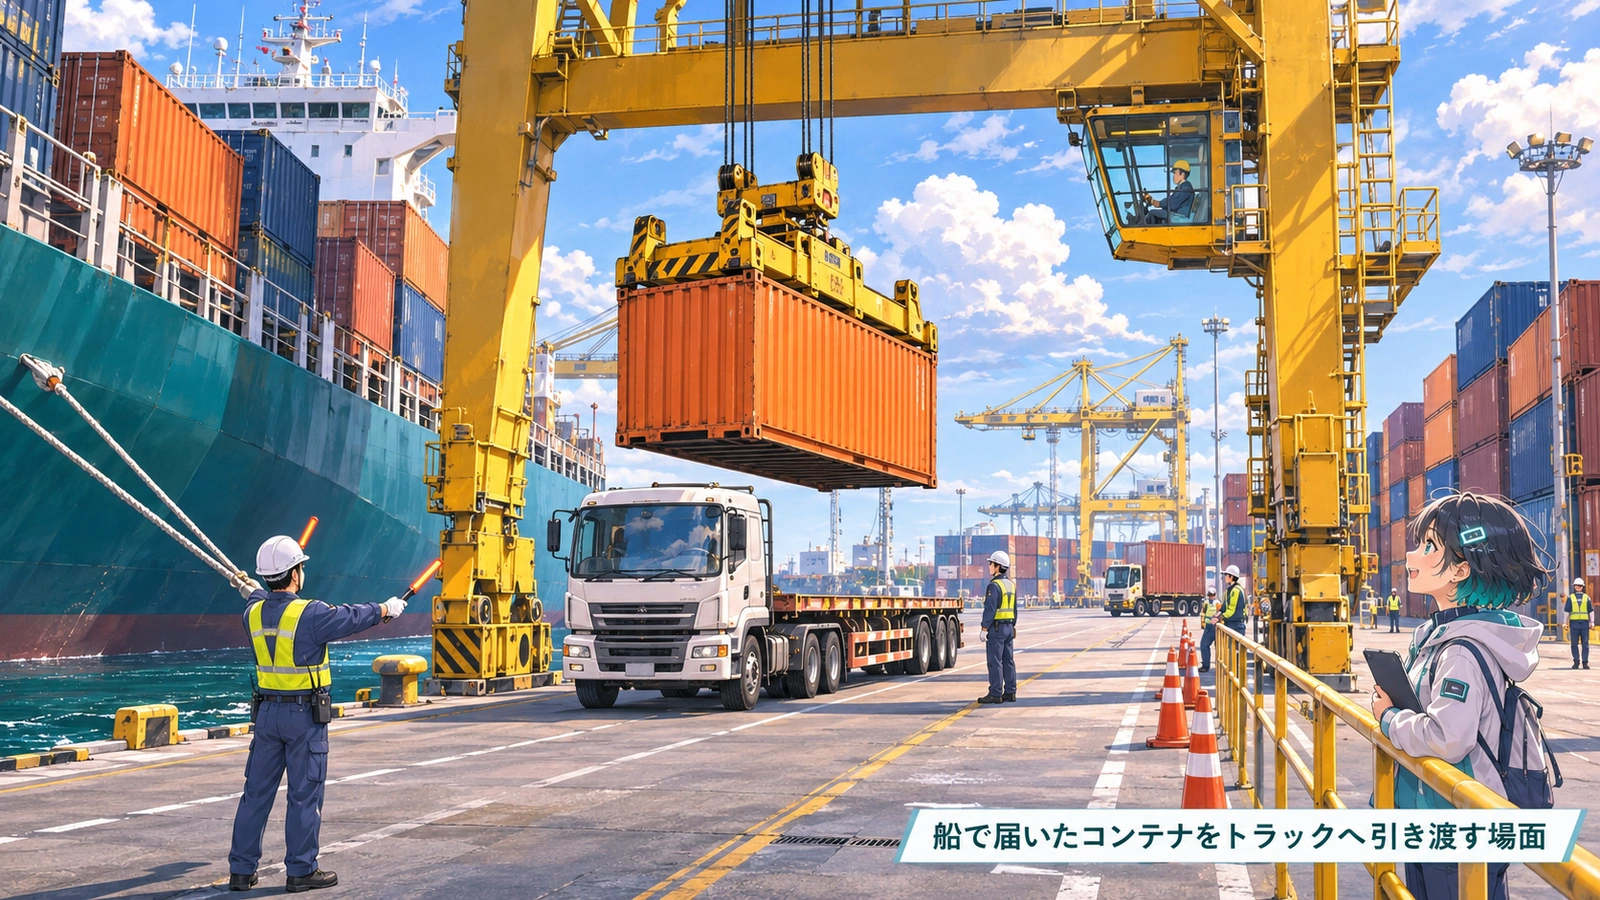
技術と暮らしが、つながる場面。
船で届いたコンテナをトラックへ引き渡す場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
港の物流は、船から荷を下ろす「荷役」、輸出入の「手続」、荷を一時的に置いて仕分ける「保管」の3つがかみ合って動いています。
- 港湾荷役機械:岸壁でコンテナを船から積み降ろすSTSクレーン(岸壁クレーン)や、ヤードでコンテナを積み替えるRTG(タイヤ式門型クレーン)などです。海外の主要港では自動化・遠隔操作化が進んでいます [1]。
- サイバーポート:国土交通省港湾局が2021年に供用を始めた、港湾の手続を一括して電子的に行うデータ基盤です。通関などを扱うNACCSとシステム連携しており、通関手続と港湾手続をワンストップで行えます。NACCSは年間2億件超の輸出入申告を扱い、利用率は99.9%超です [1]。
- 次世代型倉庫:AI・IoTを使った庫内作業の自動化・機械化や、自動運転車両の乗り入れに対応した倉庫です。港の周辺は土地が足りず倉庫を増やしにくいため、老朽化した倉庫を集約・再編して建て替えることが想定されています [1]。
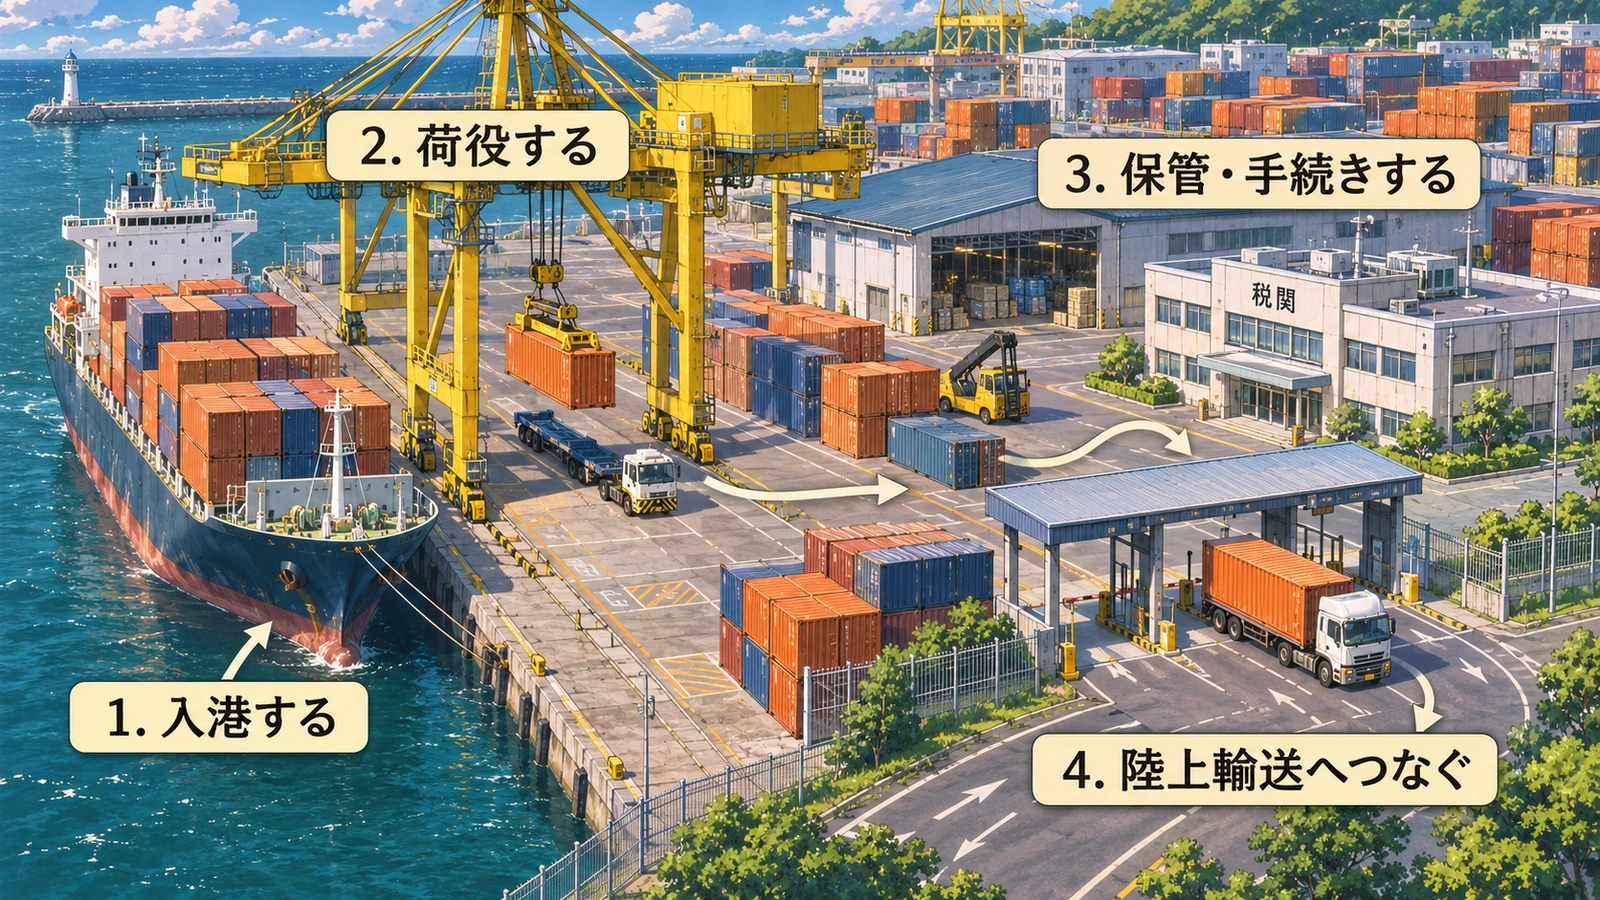
港湾ロジスティクスは、どう動く?
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1入港する
- 2荷役する
- 3保管・手続きする
- 4陸上輸送へつなぐ
市場と規模
世界のコンテナ取扱量は年々増えていますが、日本のコンテナ取扱量はほぼ横ばいで、将来の貨物量の増加が見通せない状況です [1]。港湾荷役機械では生産能力と価格で競争力を持つ海外企業が圧倒的な世界シェアを持ち、2024年の世界の設置基数に占める日本企業のシェアはSTSクレーンで約1割、RTGで約1割強にとどまります [1]。政府は国内市場を維持しつつ、米国やアジア太平洋を中心に国外市場を年約200〜300億円規模へ広げ、2040年頃をめどに米国市場で3割程度のシェア獲得を目指しています [1]。
官民投資額は2040年度までで、港湾荷役機械が0.4兆円、サイバーポートが0.2兆円、次世代型倉庫が0.6兆円と想定され、経済波及効果はそれぞれ1.0兆円、0.4兆円、1.4兆円とされています [1]。サイバーポートの利用登録は2026年3月1日時点で約1,100社で、2035年度末に約11,000社(2022年度時点でNACCSを利用するすべての会社数)との連携を目指しています [1]。
日本の強み
- 日本製クレーンの性能:日本製のSTSクレーンは軽量でエネルギー効率が高く、故障率が低いうえ、地震の多い国ならではの耐震・免震性能を持つとされています [1]。
- 米国での需要の高まり:米国は海外製STSクレーンへの依存度が極めて高く、サイバーリスクへの懸念から国内製造基盤の復活を進めており、信頼性の高い荷役機械を供給する機会になっています [1]。
- 手続基盤の連携:サイバーポートとNACCSはすでにシステム連携しており、ワンストップ化の土台があります [1]。
- 国際標準化への関与:ISOで自動化コンテナターミナルを含む港湾分野の国際標準化が進んでおり、同盟国・同志国と連携して日本の技術を標準に反映させることが目標とされています [1]。
実用化には、何が必要?
一社だけの最適化では待ち時間が他に移ることがある。関係者のデータ連携と現場の安全を両立させる。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。課題
- 自動化の遅れと生産能力不足:日本の港湾では海外主要港に比べて荷役機械の自動化・遠隔操作化が進んでいません。国内メーカーは生産能力が足りず、製造に通常の約1.5倍程度の期間がかかり、受注を控えるなどの機会損失も生じています [1]。
- 民間手続のデジタル化:コンテナの船積手続など民間事業者間の手続は紙でもデジタルでもできるため電子化が道半ばで、民間の各貿易プラットフォームも仕様が不統一で連携が進んでいません。シンガポールや韓国では通関と港湾手続のワンストップ化がすでに実現しています [1]。
- サイバー攻撃への備え:2023年7月に名古屋港でサイバー攻撃により物流機能が停止しました。政府は一般港湾運送事業を経済安全保障推進法上の基幹インフラ事業に位置づけていますが、さらなる対策が課題です [1]。
- 人手と用地の不足:港湾労働者や倉庫業務の担い手が構造的に不足し、港の周辺は倉庫用地も限られています。建設費や金利の上昇で倉庫の新設・運営コストも上がっています [1]。
主要プレイヤー
- 国土交通省 港湾局 ↗
港湾政策を所管し、サイバーポートを運用
- サイバーポート ↗
港湾手続・統計・施設情報を電子化する国のデータ基盤
- 輸出入・港湾関連情報処理センター(NACCS) ↗
通関などの輸出入手続を一元的に扱うシステムを運営
- 三井E&S ↗
コンテナ用の港湾クレーンと遠隔監視などの運用システムを提供
- 横浜川崎国際港湾 ↗
京浜港のコンテナターミナルを運営する港湾運営会社
出典
- [1]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(港湾ロジスティクス分野 p.264〜278)内閣官房(日本成長戦略本部決定)・2026-07-21
- [2]日本成長戦略内閣官房(閣議決定)・2026-07-21
この分野を、もう少し。
 港は、荷物の交差点?↗
 港湾ロジスティクスと暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →