
宇宙・海洋 / DEEP DIVE
造船
「日本の船は日本で造る」ための建造能力の立て直し
編集:株式会社アルテレクト / 更新 みらい図鑑の解説イラスト
 AI GUIDE / MIRAI
ミライのやさしい解説
船づくりは、なぜ未来の技術?
船は大量の荷物を運ぶ仕組みの中心。船体だけでなく、エンジン、燃料、安全な運航まで含めて進化していくよ。
大きな物流システムの動く拠点。船だけ高性能でも、港や燃料を補給する場所がなければ活用できない。
新しい燃料には貯蔵方法や安全対策が必要。建造費だけでなく、燃料供給と運航費を通して考える。
- 日本の造船業の建造量
- 1,600万総トン(2019年)→900万総トン(2024年)[1]
- 建造量の目標(2035年)
- 1,800万総トン[1] 市場規模にして約5兆円
- 造船業の就労者数
- 約9万人(2019年)→約7万人(2024年)[1]
- 次世代船舶の官民投資額(2034年度までの想定)
- 1.0兆円[1] 経済波及効果は2034年度までで9.7兆円と想定
何が対象か
政府は造船分野で、①次世代船舶、②船舶修繕、③LNG運搬船の3品目を「主要な製品・技術等」に定めています [1]。日本成長戦略は、造船業を貿易のほぼすべてを担う海上輸送に不可欠な船を供給する経済安全保障上の重要産業であり、艦船や巡視船も供給する安全保障上の重要産業でもあると位置づけています [2]。「日本の船は日本で造る」ことを掲げ、2025年12月に策定された「造船業再生ロードマップ」も踏まえて、建造体制の強靱化、人材の確保・育成、安定した造船需要の確保に取り組むとしています [1][2]。このページでは「船をつくる・直す産業」を扱い、海底資源や海洋ドローンなど海の利用は「海洋」、港の機能と物流は「港湾ロジスティクス」で扱います。
技術と暮らしが、つながる場面。
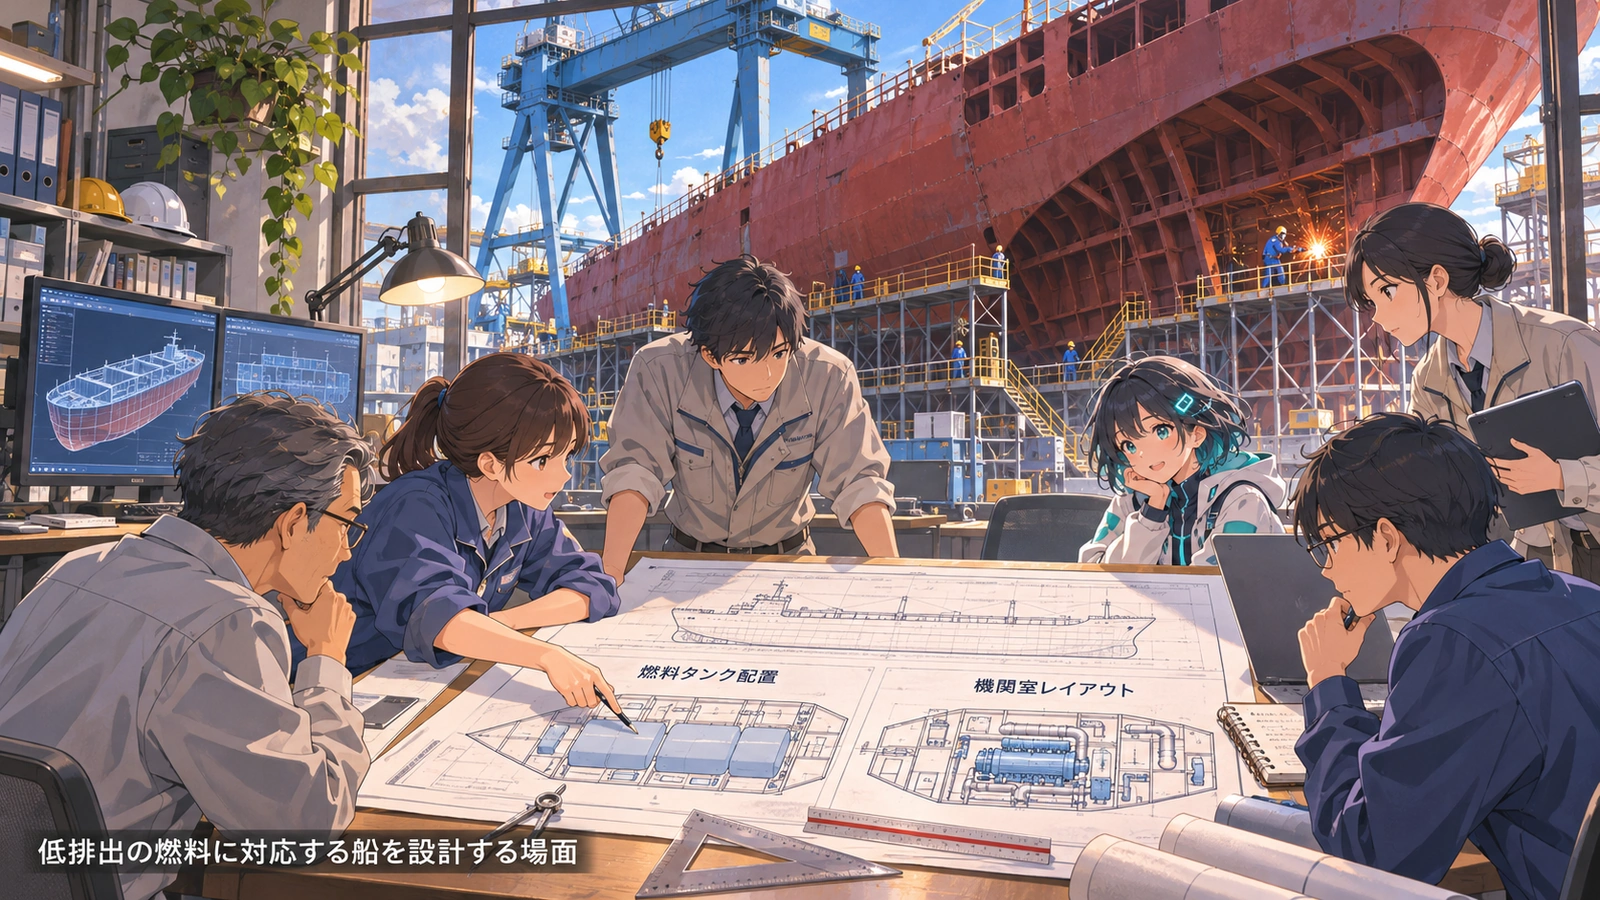
低排出の燃料に対応する船を設計する場面を例に、この分野の技術がどこで役立つのかを考えてみましょう。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。仕組み
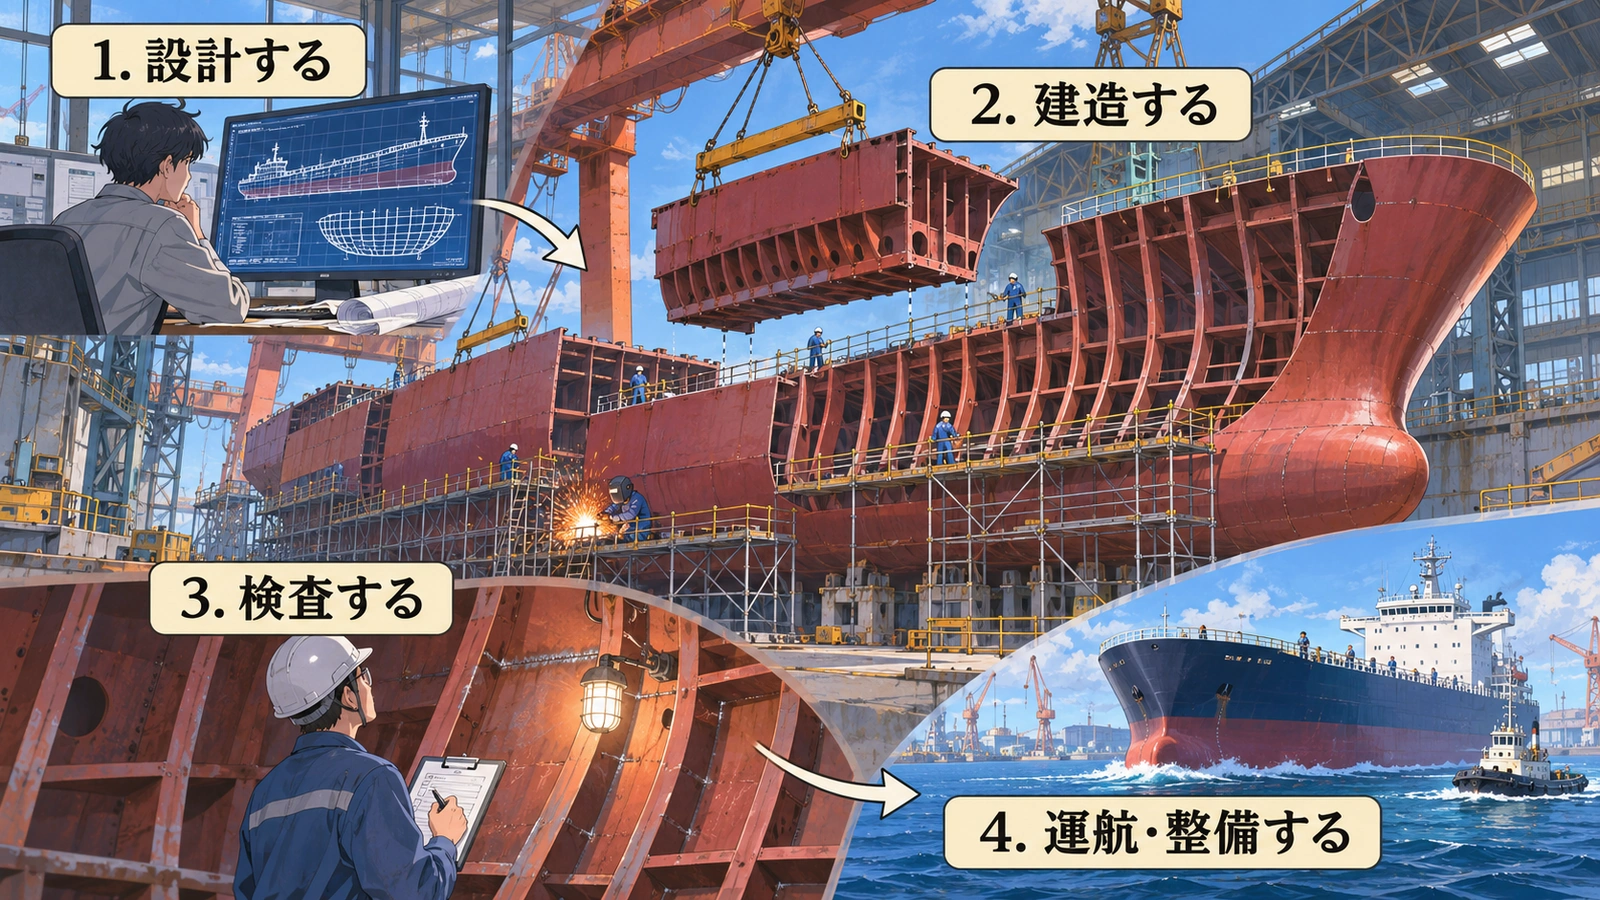
造船業は、海運会社などの船主から受注し、設計・鋼材の加工・ブロックの組み立て・艤装(機器の取り付け)を経て船を引き渡す受注産業です。エンジンや各種機器を供給する舶用工業と合わせて、地域に「海事産業群」を形づくっています [1]。
造船は、どう動く?
ひとつの技術だけで完結するのではなく、前の工程が次の工程を支えています。図の矢印に沿って、役割のつながりを見てみましょう。
- 1設計する
- 2建造する
- 3検査する
- 4運航・整備する
市場と規模
日本の造船業の建造量は、2019年の1,600万総トンから2024年には900万総トンへ減り、日本の船主が1年間に必要とする新造船の量を下回って、海外の造船所に頼らざるを得ない状況です [1]。政府は次世代船舶の技術をてこに、2035年に1,800万総トン(市場規模約5兆円)を建造する目標を掲げています [1]。ゼロエミッション船などの建造需要は、2035年には建造需要全体の6割程度に達すると見込まれ、市場の「ゲームチェンジ」の機会とされています [1]。
次世代船舶の官民投資額は2034年度までで1.0兆円、経済波及効果は9.7兆円と想定されています [1]。船舶修繕は2035年度までで0.1兆円(経済波及効果0.3兆円)で、LNG運搬船の投資額は関係者間で引き続き精査するとされています [1]。
修繕では、2024年の国内修繕事業所の修繕隻数のうち内航船が82.6%を占め、外航船は7.8%にとどまります。日本の船主が持つ外航船の修繕は、海外の特定国への依存度が高い状況です [1]。LNG運搬船は2019年以降、国内での建造が途絶えている一方、2025年末時点で日本の船社や需要家(商社・ガス会社・電力会社)のLNG船隊は約200隻あります [1]。
実用化には、何が必要?
新しい燃料には貯蔵方法や安全対策が必要。建造費だけでなく、燃料供給と運航費を通して考える。
編集部による理解のための図解です。実在の設備や導入実績を示すものではありません。主要プレイヤー
- 今治造船 ↗
国内最大手の造船会社。ばら積み船やコンテナ船などを建造
- ジャパン マリンユナイテッド ↗
商船に加え護衛艦など官公庁船も建造する造船会社
- 三菱重工業 ↗
フェリーや官公庁船、艦艇などの設計・建造
- 川崎重工業 ↗
LNG運搬船の建造実績を持ち、液化水素運搬船を開発
- 常石造船 ↗
ばら積み船を主力に国内外の拠点で建造する造船会社
- 日本造船工業会 ↗
大手・中堅造船会社でつくる業界団体
- 国土交通省 海事局 ↗
造船業・海運の所管官庁。造船業再生の政策を担う
出典
- [1]戦略17分野における「主要な製品・技術等」の官民投資ロードマップ(造船分野 p.139〜153)内閣官房(日本成長戦略本部決定)・2026-07-21
- [2]日本成長戦略内閣官房(閣議決定)・2026-07-21
この分野を、もう少し。
 船づくりは、なぜ未来の技術?↗
 造船と暮らしをつなぐ、最初の一歩↗すべての記事へ戻る →